Πράσινα χαρτιά: Πώς ο δείκτης ESG του Χρηματιστηρίου Αθηνών γίνεται εργαλείο greenwashing
Por Κωνσταντίνα Μαλτεπιώτη
Editing : Χριστόφορος Κάσδαγλης
Όταν ο Γκόρντον Γκέκο αναφωνούσε στην ταινία Wall Street του 1987 «greed is good» («η απληστία είναι καλή»), εξέφραζε με τον πιο γλαφυρό τρόπο τον αμοραλισμό των χρηματιστηριακών αγορών και των επενδυτών. Και όμως, από την αλλαγή της χιλιετίας έως σήμερα παρατηρείται μια σαφής τάση για επενδύσεις με περιβαλλοντικά και κοινωνικά κριτήρια, καθώς αρκετοί επενδυτές στρέφονται στους πιο «ηθικούς» δείκτες ESG (Environmental, Social, Governance, δηλαδή Περιβάλλον, Κοινωνία, Εταιρική Διακυβέρνηση).
Σκοπός των δεικτών ESG είναι να αποκλείουν προβληματικές εταιρείες τόσο με περιβαλλοντικά κριτήρια (όπως οι πετρελαιοβιομηχανίες) όσο και με κριτήρια που αφορούν κοινωνικά ευαίσθητα θέματα (όπως καπνοβιομηχανίες, εταιρείες όπλων ή τζόγου) ή θέματα διακυβέρνησης (όπως η έλλειψη διαφάνειας ή τα σκάνδαλα διαφθοράς).
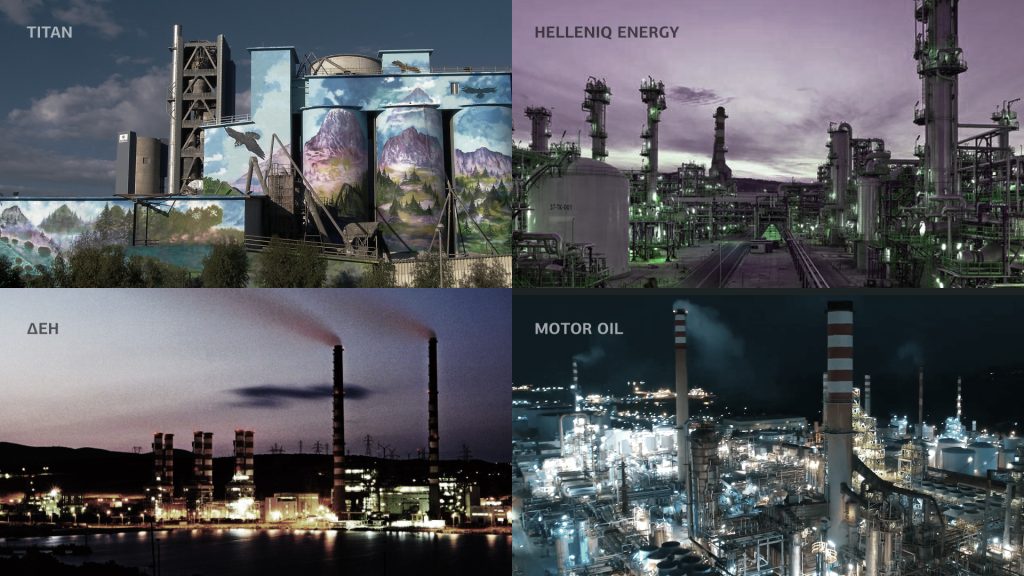
Στην περίπτωση του Χρηματιστηρίου Αθηνών ο επίσημος δείκτης για το περιβάλλον, την κοινωνία και την εταιρική διακυβέρνηση είναι ο ATHEX ESG . Η ειρωνεία είναι ότι στην κορυφή αυτού του δείκτη βρίσκονται ένα διυλιστήριο πετρελαίου, μια τσιμεντοβιομηχανία και η ΔΕΗ, με διαφορά ο μεγαλύτερος ρυπαντής διοξειδίου του άνθρακα στην Ελλάδα. Συμπεριλαμβάνονται επίσης καταδικασμένες για καρτέλ συστημικές τράπεζες (Τράπεζα Πειραιώς, Alpha Bank, Eurobank, Εθνική Τράπεζα), αλλά και ο ΟΠΑΠ/Allwyn, το ιδιωτικό μονοπώλιο τζόγου της Ελλάδας. Το Reporters United δεν λαμβάνει χρηματοδότηση από καμία εταιρεία ενέργειας, τζόγου ή τράπεζα, γι’ αυτό μπορούμε να κάνουμε ρεπορτάζ σαν κι αυτό. Για να συνεχίσουμε, στήριξέ μας εδώ με μια μηνιαία συνδρομή.
Ο επίσημος δείκτης του Χρηματιστηρίου Αθηνών ATHEX ESG για το περιβάλλον είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο “πράσινη” είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει.
Δεν πρόκειται για λάθος. Ο δείκτης είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο πράσινη είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει. Το ίδιο το Χρηματιστήριο το παραδέχεται με μια φράση που δύσκολα επιδέχεται παρερμηνεία: η βαθμολογία « εξετάζει το ποσοστό διαφάνειας […] και όχι την επίδοσή τους επί των δεικτών αυτών ».
Γύρω από αυτόν τον δείκτη έχει χτιστεί μια ολόκληρη βιομηχανία για τη δημιουργία πράσινης εικόνας. Διυλιστήρια όπως η HELLENiQ ENERGY (πρώην ΕΛΠΕ) τον διαφημίζουν ως «θετικό αποτύπωμα για το περιβάλλον». H ΔΕΗ τον παρουσιάζει ως απόδειξη «των υψηλότερων επιδόσεων» σε θέματα ESG. Κι ένα ρεύμα δημόσιου χρήματος διοχετεύεται προς ιδιωτικές συμβουλευτικές: Σύμφωνα με τα μητρώα δημοσίων συμβάσεων (Διαύγεια και ΚΗΜΔΗΣ), τουλάχιστον 850.000 ευρώ ξοδεύτηκαν την πενταετία 2021-2026 από δημόσιους οργανισμούς για την παραγωγή εκθέσεων που τροφοδοτούν το ATHEX ESG Data Portal, την πλατφόρμα δεδομένων απ’ όπου προκύπτει η βαθμολογία του δείκτη, χωρίς να μειώνουν ούτε έναν τόνο CO2.
Ο Δείκτης ATHEX ESG ξεκίνησε να υπολογίζεται στις 2 Αυγούστου 2021, και σήμερα περιλαμβάνει 60 εισηγμένες εταιρείες. Σύμφωνα με τον κανονισμό του, το μοναδικό κριτήριο για την ένταξη και τη στάθμιση μιας εταιρείας είναι το ESG Transparency Score (Βαθμολογία Διαφάνειας ESG), ένα ποσοστό που μετρά την πληρότητα της δημοσιοποίησης στοιχείων όπως οι εκπομπές ρύπων ή το ποσοστό γυναικών σε διευθυντικές θέσεις.
Συγκεκριμένα, μετράει πόσους από τους δείκτες του Οδηγού Δημοσιοποίησης του Χρηματιστηρίου (59 μετρικές, 113 επιμέρους στοιχεία) καταγράφει η κάθε εταιρεία στις εκθέσεις της. Το κατώφλι εισόδου είναι 30% και δεν υπάρχει κανένας αποκλεισμός με περιβαλλοντικά ή κοινωνικά κριτήρια. Καμία εταιρεία δεν υπάρχει περίπτωση να κοπεί για το τι κάνει, μόνο για το πόσα (δεν) δημοσιεύει.
Η ESG Transparency Methodology (Μεθοδολογία Διαφάνειας ESG), το επίσημο κείμενο της αξιολόγησης, το διατυπώνει ρητά: η μεθοδολογία «εξετάζει το ποσοστό (%) διαφάνειας που παρουσιάζουν οι εταιρείες ως προς τους δείκτες του Οδηγού Δημοσιοποίησης Πληροφοριών ESG του Χρηματιστηρίου Αθηνών, και όχι την επίδοσή τους επί των δεικτών αυτών διαχρονικά ή/και σε σύγκριση με άλλες εταιρείες». Με άλλα λόγια, μια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η επιφύλαξη αυτή, ωστόσο, υπάρχει μόνο μέσα στο τεχνικό έγγραφο. Στην επίσημη σελίδα της Euronext Athens , που λειτουργεί πλέον το Χρηματιστήριο Αθηνών, ο δείκτης περιγράφεται χωρίς κανέναν αντίστοιχο αστερίσκο. Η σελίδα διαφημίζει απλώς πως «μέσω αυτού του δείκτη, η Euronext Athens αναγνωρίζει και προωθεί τη δέσμευση των εταιρειών στις αρχές του ESG».
Σε σχεδόν πέντε χρόνια και εννέα αναθεωρήσεις έχουν διαγραφεί 10 εταιρείες, απλώς και μόνο λόγω «χαμηλής κατάταξης», δηλαδή επειδή οι εκθέσεις τους ήταν ελλιπείς (επίσημες ανακοινώσεις των αναθεωρήσεων: έναρξη 07/2021 , 11/2021 , 05/2 022 , 11/2022 , 11/2023 , 11/2024 , 05/2025 , 11/2025 , 05/2026 ).
Η διαφορά της βαθμολογίας ESG από το πραγματικό οικολογικό αποτύπωμα φαίνεται στα στοιχεία του ευρωπαϊκού συστήματος εμπορίας ρύπων (EU-ETS) και στις εκθέσεις των ίδιων των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, όπως προκύπτει από τον παρακάτω πίνακα.
Σύμφωνα με το Green Tank , ένα ελληνικό think tank (δεξαμενή σκέψης) που επικεντρώνεται σε περιβαλλοντικά ζητήματα, οι πιο ρυπογόνες δραστηριότητες στην Ελλάδα είναι ακριβώς οι κλάδοι των τεσσάρων εταιρειών του πίνακα, δηλαδή η ηλεκτροπαραγωγή από ορυκτό αέριο, η διύλιση και το τσιμέντο. Tα νούμερα αυτά αφορούν μόνο τις εγκαταστάσεις τους. Όταν προστεθεί η καύση των προϊόντων που πουλά κάθε εταιρεία, το αποτύπωμα των δύο διυλιστηρίων αυξάνεται σε πάνω από 50 εκατομμύρια τόνους έκαστο.
Απευθυνθήκαμε στη Euronext Athens, ώστε να μας εξηγήσει για ποιο λόγο ο δείκτης εξετάζει το ποσοστό διαφάνειας και όχι τις επιδόσεις ESG. Όπως μας είπε , «η επιλογή αυτής της μορφής δείκτη έγινε με επίκεντρο το disclosure (σ.σ.: τη διαφάνεια). Στόχος ήταν η ανάδειξη της σημαντικότητας της δημοσιοποίησης μη χρηματοοικονομικής πληροφόρησης από τις εισηγμένες και η κινητοποίηση αυτών προς αυτή την κατεύθυνση».
Η ίδια συνέχισε: «Παγκοσμίως, δεν υπάρχει κάποιος “κανόνας” για το ποια χαρακτηριστικά ESG πρέπει να εξετάζει ένας δείκτης – αυτό συνήθως είναι συνάρτηση της ωριμότητας της αγοράς και των αναγκών των επενδυτών. Όταν δημιουργήθηκε ο ATHEX ESG Index δεν υπήρχε ωριμότητα στα δεδομένα των ελληνικών εταιρειών για να εξεταστεί η απόδοση».
Ως προς τη συμπερίληψη στον δείκτη ATHEX ESG των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, η Euronext Athens σχολίασε πως «οι επενδυτές, αναλύοντας αυτά τα στοιχεία είναι σε θέση να κρίνουν ποιες εταιρίες εκπέμπουν πολύ και ποιες λίγο (σε absolute όρους ή intensity) και ανάλογα με την επενδυτική τους πολιτική να βάλουν και τα αντίστοιχα exclusions. Οι εκπομπές CO2 είναι κάτι υποκειμενικό για κάθε επενδυτή και έχει διαφορετικά επίπεδα inclusion/exclusion ανάλογα με τον κλάδο, το μέγεθος και άλλα χαρακτηριστικά της εταιρείας». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ .
Ίσως το πιο ενδιαφέρον είναι το πώς αξιολογούνται οι ίδιες εταιρείες από τους οίκους στους οποίους στηρίζονται οι επενδυτές διεθνώς για να μετρήσουν πραγματική επίδοση και κίνδυνο ESG, όπως είναι οι Sustainalitics και MSCI. Σε σχέση με τον δείκτη ATHEX ESG η εικόνα είναι σαφώς ανεστραμμένη: Οι εταιρείες που βαθμολογούνται από τον δείκτη του Χρηματιστηρίου με 97-99% παίρνουν μέτριες έως κακές αξιολογήσεις από τους διεθνείς οίκους αξιολόγησης που μετράνε τις πραγματικές περιβαλλοντικές επιδόσεις.
Κι η ίδια η αγορά όμως έχει ήδη αποφανθεί. Το νορβηγικό κρατικό ταμείο (Norges Bank Investment Management), το μεγαλύτερο κρατικό επενδυτικό ταμείο του κόσμου, το οποίο παίρνει τις αποφάσεις του δίνοντας ιδιαίτερη βαρύτητα στις επιδόσεις ESG, είχε αποκλείσει τη ΔΕΗ από το 2016 βάσει του κριτηρίου για τον άνθρακα και διατήρησε τον αποκλεισμό μέχρι τον Οκτώβριο του 2024, όταν πλέον η ΔΕΗ είχε μειώσει τη χρήση λιγνίτη κάτω από το όριο που θέτει το ταμείο.
Το νορβηγικό συνταξιοδοτικό KLP κράτησε τον δικό του αποκλεισμό ώς το 2026. Η νορβηγική επενδυτική εταιρεία Storebrand διατηρεί τη ΔΕΗ στη λίστα αποκλεισμών της ώς σήμερα. Πέντε σημερινά μέλη του δείκτη (ΔΕΗ, HELLENiQ ENERGY, Motor Oil, Metlen, ΓΕΚ ΤΕΡΝΑ) εμφανίζονται στις λίστες αναφοράς Global Coal Exit της γερμανικής urgewald , της ΜΚΟ που ερευνά εταιρείες που συμβάλλουν στην κλιματική αλλαγή και την οποία εκατοντάδες ευρωπαϊκοί θεσμικοί επενδυτές συμβουλεύονται για να αποφεύγουν τα ορυκτά καύσιμα.
Αν το ρεπορτάζ σταματούσε εδώ, θα μιλούσαμε απλώς για έναν κακοσχεδιασμένο δείκτη. Ο τρόπος όμως που οι εταιρείες μεταφράζουν τη «διαφάνεια» σε «επίδοση» δημιουργεί μια κατάσταση greenwashing – πράσινου ξεπλύματος θα λέγαμε στα ελληνικά.
Οι ευρωπαϊκές εποπτικές αρχές (ESMA, EBA, EIOPA) ορίζουν το greenwashing ως ισχυρισμό βιωσιμότητας που «δεν αντανακλά με σαφήνεια και ακρίβεια το πραγματικό προφίλ βιωσιμότητας» και μπορεί να παραπλανήσει.
Τον Μάρτιο του 2026 η ΔΕΗ μάς πληροφορούσε σε δελτίο τύπου ότι ο δείκτης ESG «περιλαμβάνει τις 60 εισηγμένες εταιρείες με τις υψηλότερες επιδόσεις σε θέματα περιβάλλοντος, κοινωνίας και διακυβέρνησης» και ότι «η βαρύτητα κάθε εταιρείας στον δείκτη συνδέεται άμεσα με την επίδοσή της σε θέματα ESG, αναδεικνύοντας εκείνες που παρουσιάζουν τις πιο ισχυρές πρακτικές βιωσιμότητας». Είναι η ακριβώς αντίθετη διατύπωση από αυτήν της μεθοδολογίας του ίδιου του Χρηματιστηρίου.
Mια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η HELLENiQ ENERGY, σε δικό της δελτίο τύπου τον Δεκέμβριο του 2025, χαρακτηρίζει τη βαθμολογία «επίδοση» που «επιβεβαιώνει τη σταθερή και διαχρονική δέσμευση στη βιώσιμη ανάπτυξη» και τον «ηγετικό της ρόλο στη μετάβαση προς ένα υπεύθυνο και βιώσιμο επιχειρηματικό μοντέλο, με θετικό αποτύπωμα για την οικονομία, την κοινωνία και το περιβάλλον». Με άλλα λόγια, ένα διυλιστήριο με αποτύπωμα 51 εκατομμυρίων τόνων CO2 από τα καύσιμα που πουλάει παρουσιάζει το ποσοστό πληρότητας των εκθέσεών του ως «θετικό αποτύπωμα για το περιβάλλον».
Στο ερώτημα γιατί το δελτίο τύπου χρησιμοποίησε αυτές τις φράσεις, η HELLENiQ ENERGY μάς απάντησε : «Η αναφορά στον δείκτη ATHEX ESG που υπήρξε στο Δελτίο Τύπου της 17ης Δεκεμβρίου 2025, αποσκοπούσε στο να αναδείξει την αναγνώριση της συστηματικής προσπάθειας εκ μέρους της HELLENiQ ENERGY για υψηλής ποιότητας δημοσιοποιήσεις και για την υιοθέτηση ισχυρών πρακτικών εταιρικής διακυβέρνησης». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ .
Εκτός από τα δελτία τύπου, υπάρχει κι ένα δεύτερο μοτίβο greenwashing, το «πάνελ αξιολογήσεων», όπου εταιρείες καταχωρούν τη βαθμολογία διαφάνειας του ATHEX ESG ως βαθμολογία οίκου αξιολόγησης. Η Motor Oil, στην ετήσια οικονομική έκθεσή της για το 2025 , παραθέτει έναν πίνακα «Οίκοι Αξιολόγησης ESG / Επίδοση», όπου το ATHEX ESG Data Portal (97%) παρουσιάζεται δίπλα στη Sustainalytics (33.5 – «High risk»).
Απευθύναμε ερωτήσεις στη ΔΕΗ και τη Motor Oil σχετικά με την παρουσίαση του δείκτη στα κείμενά τους, αλλά δεν λάβαμε απάντηση.
Τον Δεκέμβριο του 2021 η Πειραιώς Asset Management διέθεσε ένα νέο αμοιβαίο κεφάλαιο που επένδυε «κυρίως σε μετοχές που περιλαμβάνονται στον Δείκτη ATHEX ESG», διαφημίζοντάς το ως «το πρώτο ESG αμοιβαίο με ελληνικές μετοχές» . Τον Απρίλιο του 2025 το διάδοχο κεφάλαιο έβγαλε το «ESG» από το όνομά του, ενώ η γνωστοποίηση αειφορίας της Πειραιώς (Ιανουάριος 2026) έγραφε ότι ο Δείκτης ATHEX ESG «δεν πληροί τις απαιτήσεις του κανονιστικού πλαισίου για τους δείκτες αναφοράς» της ΕΕ. Απευθυνθήκαμε στην Πειραιώς Asset Management για να σχολιάσει την αλλαγή του ονόματος, αλλά δεν λάβαμε απάντηση.
Ο λόγος που το κεφάλαιο της Πειραιώς άλλαξε όνομα είναι κι ο λόγος που ο δείκτης δεν θα μπορούσε να σταθεί πουθενά αλλού στην Ευρώπη με αυτό το όνομα. Βάσει των κατευθυντήριων γραμμών της ESMA , ένα αμοιβαίο κεφάλαιο με «ESG» στην ονομασία του οφείλει να αποκλείει εταιρείες με έσοδα άνω του 1% από άνθρακα ή 10% από πετρέλαιο. Η ΔΕΗ, η HELLENiQ ENERGY και η Motor Oil ξεπερνούν αυτά τα όρια. Το «ESG» σε όνομα χρηματιστηριακού δείκτη, ωστόσο, δεν ρυθμίζεται από κανένα από τα τρία σχετικά ευρωπαϊκά καθεστώτα, καθώς η ΕΕ προστατεύει μόνο τους όρους «EU Climate Transition/Paris-Aligned Benchmark» (δείκτης αναφοράς της ΕΕ για την κλιματική μετάβαση) στις ονομασίες δεικτών. Ως εκ τούτου ο δείκτης δεν είναι παράνομος, αλλά κινείται μέσα στο κανονιστικό κενό.
Κι η ίδια η Euronext όμως, ο μεγαλύτερος πανευρωπαϊκός όμιλος χρηματιστηρίων στον οποίο ανήκει πλέον το Χρηματιστήριο Αθηνών, αποκλείει τα ορυκτά καύσιμα από τους δείκτες ESG στα άλλα χρηματιστήριά της.
Στον δείκτη CAC 40 ESG του Παρισιού, η Motor Oil, η HELLENiQ ENERGY και η ΔΕΗ θα αποκλείονταν από τα ίδια τα φίλτρα ορυκτών καυσίμων της ESMA (πετρέλαιο άνω του 10% των εσόδων για HELLENiQ ENERGY και Motor Oil, εξόρυξη άνθρακα άνω του 1% και ηλεκτροπαραγωγή από ορυκτά καύσιμα άνω του 50% για τη ΔΕΗ).
Στους δείκτες AEX ESG του Άμστερνταμ και BEL ESG των Βρυξελλών, η Euronext αξιολογεί τις εταιρείες με βάση το επίπεδο ESG κινδύνου, όπως αυτό υπολογίζεται από τη Sustainalytics. Μόνο στον ελληνικό δείκτη χρησιμοποιείται το επίπεδο διαφάνειας αντί για τις ίδιες τις επιδόσεις.
Κατά την έρευνά μας απευθυνθήκαμε στη Euronext, τη μητρική της Euronext Athens, ώστε να μας εξηγήσει γιατί οι δείκτες ESG στα άλλα χρηματιστήριά της διαφέρουν σε σχέση με τον δείκτη της Αθήνας. Μέχρι τη στιγμή που δημοσιεύτηκε το ρεπορτάζ δεν λάβαμε απάντηση.
Μένει ένα τελευταίο στοιχείο. Το Χρηματιστήριο σχεδιάζει τη μεθοδολογία, λειτουργεί την πλατφόρμα βαθμολόγησης, επιλέγει τα μέλη του δείκτη, αλλά είναι και το ίδιο μέλος του (ως εισηγμένη εταιρεία). Μάλιστα, στη δική του έκθεση βιωσιμότητας η ATHEX παραθέτει το «ATHEX ESG Transparency Score» σε πίνακα αξιολογήσεων ESG δίπλα στον δείκτη Sustainalytics. Ο διαχειριστής του δείκτη βαθμολογεί τον εαυτό του με το δικό του μέτρο διαφάνειας και, όπως ακριβώς κι άλλα μέλη του δείκτη, τον παρουσιάζει ως αξιολόγηση επιδόσεων ESG.
Η απάντηση της Euronext Athens, όταν ρωτήσαμε γιατί παραθέτει τον ATHEX ESG δίπλα σε δείκτες που μετρούν επιδόσεις, ήταν σαφής για τις πρακτικές της βιομηχανίας: «Είναι η συνήθης πρακτική οι εταιρίες στις εκθέσεις τους απλώς [να] δημοσιοποιούν το όνομα του αξιολογητή ή δείκτη και το score/rating τους χωρίς να κάνουν ανάλυση των διαφορών ή των κοινών σημείων».
UPDATE (29.10.2026): Στις 18 Σεπτεμβρίου 2026 η Euronext Athens ανακοίνωσε την παύση υπολογισμού του δείκτη ATHEX ESG από τις 30 Οκτωβρίου. Σύμφωνα με την ανακοίνωση της εταιρείας, η απόφαση πάρθηκε «κατόπιν επανεξέτασης του πλαισίου αναφοράς των δεικτών και λαμβάνοντας υπόψη τις εξελίξεις του τοπίου των δεικτών ESG και των σχετικών διεθνών πρακτικών». Η ανακοίνωση για διακοπή του ATHEX ESG ήρθε 54 μέρες μετά τις ερωτήσεις μας προς την εταιρεία και ενώ ο δείκτης ανανεωνόταν ανελλιπώς επί πέντε χρόνια. Στην απάντησή της προς το Reporters United η εταιρεία δεν είχε κάνει καμία αναφορά σε τυχόν επανεξέταση ή παύση του δείκτη. Μετά τη δημοσίευση του άρθρου μας απευθυνθήκαμε εκ νέου στην Euronext Athens για να μας διευκρινίσει ποιες είναι οι «εξελίξεις» που οδήγησαν στην εν λόγω απόφαση. Η εταιρεία δεν ανταποκρίθηκε στο αίτημά μας.
Το άρθρο Πράσινα χαρτιά: Πώς ο δείκτης ESG του Χρηματιστηρίου Αθηνών γίνεται εργαλείο greenwashing εμφανίστηκε πρώτα στο R•U .
Papeles verdes: cómo el índice ESG de la Bolsa de Atenas se convierte en una herramienta de greenwashing
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Edición: Christóforos Kásdaglis
Cuando Gordon Gekko exclamaba en la película Wall Street, de 1987, «greed is good» («la codicia es buena»), expresaba de la forma más gráfica la amoralidad de los mercados bursátiles y de los inversores. Y, sin embargo, desde el cambio de milenio hasta hoy se observa una clara tendencia a invertir con criterios medioambientales y sociales, ya que muchos inversores se vuelven hacia los índices ESG, más «éticos» (Environmental, Social, Governance: medio ambiente, sociedad y gobierno corporativo).
El objetivo de los índices ESG es excluir a las empresas problemáticas tanto por criterios medioambientales (como las petroleras) como por criterios relativos a temas socialmente sensibles (como tabacaleras, empresas de armas o de juego) o de gobierno corporativo (como la falta de transparencia o los escándalos de corrupción).
En el caso de la Bolsa de Atenas, el índice oficial de medio ambiente, sociedad y gobierno corporativo es el ATHEX ESG. La ironía es que en lo más alto de este índice se encuentran una refinería de petróleo, una cementera y la DEI (la compañía eléctrica pública), con diferencia el mayor emisor de dióxido de carbono de Grecia. Incluye también a bancos sistémicos condenados por cártel (Piraeus Bank, Alpha Bank, Eurobank, Banco Nacional), así como a OPAP/Allwyn, el monopolio privado del juego de Grecia. Reporters United no recibe financiación de ninguna empresa energética, de juego ni de ningún banco, y por eso podemos hacer reportajes como este. Para seguir haciéndolo, apóyanos aquí con una suscripción mensual.
El índice oficial de la Bolsa de Atenas ATHEX ESG para el medio ambiente está diseñado para puntuar no lo «verde» que es una empresa, sino únicamente lo completos que son los datos que publica.
No se trata de un error. El índice está diseñado para puntuar no lo verde que es una empresa, sino únicamente lo completos que son los datos que publica. La propia Bolsa lo admite con una frase que difícilmente admite otra interpretación: la puntuación «examina el porcentaje de transparencia […] y no su desempeño en esos indicadores».
Alrededor de este índice se ha construido toda una industria dedicada a fabricar una imagen verde. Refinerías como HELLENiQ ENERGY (antigua ELPE) lo anuncian como una «huella positiva para el medio ambiente». La DEI lo presenta como prueba de «los mejores resultados» en materia ESG. Y un flujo de dinero público se canaliza hacia consultoras privadas: según los registros de contratación pública (Diávgeia y KIMDIS), al menos 850.000 euros se gastaron entre 2021 y 2026 por parte de organismos públicos para elaborar informes que alimentan el ATHEX ESG Data Portal, la plataforma de datos de la que sale la puntuación del índice, sin reducir ni una sola tonelada de CO2.
El índice ATHEX ESG empezó a calcularse el 2 de agosto de 2021 y hoy incluye a 60 empresas cotizadas. Según su reglamento, el único criterio para incluir y ponderar a una empresa es el ESG Transparency Score (puntuación de transparencia ESG), un porcentaje que mide lo completa que es la publicación de datos como las emisiones contaminantes o el porcentaje de mujeres en puestos directivos.
En concreto, mide cuántos de los indicadores de la Guía de Divulgación de la Bolsa (59 métricas, 113 elementos) recoge cada empresa en sus informes. El umbral de entrada es del 30 % y no hay ninguna exclusión por criterios medioambientales o sociales. Ninguna empresa puede quedar fuera por lo que hace; solo por lo mucho (o poco) que publica.
La ESG Transparency Methodology (metodología de transparencia ESG), el texto oficial de la evaluación, lo formula de forma explícita: la metodología «examina el porcentaje (%) de transparencia que presentan las empresas respecto a los indicadores de la Guía de Divulgación de Información ESG de la Bolsa de Atenas, y no su desempeño en esos indicadores a lo largo del tiempo o en comparación con otras empresas». Dicho de otro modo, una empresa puede aumentar sus emisiones y, al mismo tiempo, mejorar su puntuación en el índice, siempre que las registre de forma más completa.
Esa salvedad, sin embargo, solo existe dentro del documento técnico. En la página oficial de Euronext Athens, que gestiona ahora la Bolsa de Atenas, el índice se describe sin ningún asterisco equivalente. La página se limita a anunciar que «a través de este índice, Euronext Athens reconoce y promueve el compromiso de las empresas con los principios ESG».
En casi cinco años y nueve revisiones se ha excluido a 10 empresas solo por su «baja clasificación», es decir, porque sus informes estaban incompletos (anuncios oficiales de las revisiones: inicio 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
La diferencia entre la puntuación ESG y la huella ecológica real se aprecia en los datos del régimen europeo de comercio de derechos de emisión (EU-ETS) y en los informes de las propias empresas con mayores emisiones de dióxido de carbono de Grecia, como muestra la tabla siguiente.
Según Green Tank, un think tank griego centrado en cuestiones medioambientales, las actividades más contaminantes de Grecia son precisamente los sectores de las cuatro empresas de la tabla: la generación eléctrica con gas fósil, el refino y el cemento. Estas cifras se refieren solo a sus instalaciones. Si se añade la combustión de los productos que vende cada empresa, la huella de las dos refinerías supera los 50 millones de toneladas cada una.
Nos dirigimos a Euronext Athens para que nos explicara por qué el índice examina el porcentaje de transparencia y no el desempeño ESG. Según nos dijo, «se eligió este tipo de índice centrado en el disclosure (n. de la r.: la transparencia). El objetivo era poner de relieve la importancia de que las cotizadas publiquen información no financiera y movilizarlas en esa dirección».
Y prosiguió: «A escala mundial no existe ninguna “regla” sobre qué características ESG debe examinar un índice; eso suele depender de la madurez del mercado y de las necesidades de los inversores. Cuando se creó el ATHEX ESG Index, los datos de las empresas griegas no tenían la madurez suficiente para examinar el desempeño».
Sobre la inclusión en el índice ATHEX ESG de las empresas con mayores emisiones de dióxido de carbono de Grecia, Euronext Athens comentó que «los inversores, analizando esos datos, pueden juzgar qué empresas emiten mucho y cuáles poco (en términos absolutos o de intensidad) y, según su política de inversión, aplicar las exclusiones correspondientes. Las emisiones de CO2 son algo subjetivo para cada inversor y tienen distintos niveles de inclusión/exclusión según el sector, el tamaño y otras características de la empresa». Lea aquí la respuesta completa de la empresa.
Quizá lo más interesante sea cómo evalúan a estas mismas empresas las agencias en las que se apoyan los inversores internacionales para medir el desempeño y el riesgo ESG reales, como Sustainalytics y MSCI. Respecto al índice ATHEX ESG, la imagen se invierte claramente: las empresas a las que el índice de la Bolsa otorga un 97-99 % reciben calificaciones mediocres o malas de las agencias internacionales que miden el desempeño medioambiental real.
Pero el propio mercado ya se ha pronunciado. El fondo soberano noruego (Norges Bank Investment Management), el mayor fondo soberano de inversión del mundo, que toma sus decisiones dando especial peso al desempeño ESG, había excluido a la DEI desde 2016 por el criterio del carbón y mantuvo la exclusión hasta octubre de 2024, cuando la DEI ya había reducido el uso de lignito por debajo del límite que fija el fondo.
El fondo de pensiones noruego KLP mantuvo su propia exclusión hasta 2026. La gestora de inversiones noruega Storebrand mantiene a la DEI en su lista de exclusiones hasta hoy. Cinco miembros actuales del índice (DEI, HELLENiQ ENERGY, Motor Oil, Metlen, GEK TERNA) aparecen en las listas de referencia Global Coal Exit de la alemana urgewald, la ONG que investiga a las empresas que contribuyen al cambio climático y que consultan cientos de inversores institucionales europeos para evitar los combustibles fósiles.
Si el reportaje se detuviera aquí, hablaríamos simplemente de un índice mal diseñado. Pero la forma en que las empresas traducen la «transparencia» en «desempeño» crea una situación de greenwashing, de «lavado verde», como diríamos en griego.
Las autoridades europeas de supervisión (ESMA, EBA, EIOPA) definen el greenwashing como una afirmación de sostenibilidad que «no refleja con claridad y precisión el perfil de sostenibilidad real» y que puede inducir a error.
En marzo de 2026, la DEI nos informaba en una nota de prensa de que el índice ESG «incluye a las 60 empresas cotizadas con mejores resultados en materia de medio ambiente, sociedad y gobierno corporativo» y de que «el peso de cada empresa en el índice está directamente ligado a su desempeño en materia ESG, poniendo de relieve a las que presentan las prácticas de sostenibilidad más sólidas». Es exactamente la formulación contraria a la de la metodología de la propia Bolsa.
Una empresa puede aumentar sus emisiones y, al mismo tiempo, mejorar su puntuación en el índice, siempre que las registre de forma más completa.
HELLENiQ ENERGY, en una nota de prensa propia de diciembre de 2025, califica la puntuación de «desempeño» que «confirma su compromiso firme y continuado con el desarrollo sostenible» y su «papel de liderazgo en la transición hacia un modelo empresarial responsable y sostenible, con una huella positiva para la economía, la sociedad y el medio ambiente». Dicho de otro modo, una refinería con una huella de 51 millones de toneladas de CO2 por los combustibles que vende presenta el grado de exhaustividad de sus informes como una «huella positiva para el medio ambiente».
Preguntada por qué la nota de prensa empleaba esas expresiones, HELLENiQ ENERGY nos respondió: «La referencia al índice ATHEX ESG en la nota de prensa del 17 de diciembre de 2025 pretendía poner de relieve el reconocimiento del esfuerzo sistemático de HELLENiQ ENERGY por realizar divulgaciones de alta calidad y por adoptar sólidas prácticas de gobierno corporativo». Lea aquí la respuesta completa de la empresa.
Además de las notas de prensa, existe un segundo patrón de greenwashing, el «panel de calificaciones», en el que las empresas presentan la puntuación de transparencia del ATHEX ESG como si fuera la calificación de una agencia. Motor Oil, en su informe financiero anual de 2025, incluye una tabla de «Agencias de calificación ESG / Desempeño» en la que el ATHEX ESG Data Portal (97 %) aparece junto a Sustainalytics (33,5, «High risk»).
Enviamos preguntas a la DEI y a Motor Oil sobre cómo presentan el índice en sus textos, pero no recibimos respuesta.
En diciembre de 2021, Piraeus Asset Management lanzó un nuevo fondo de inversión que invertía «principalmente en acciones incluidas en el índice ATHEX ESG», y lo anunciaba como «el primer fondo ESG con acciones griegas». En abril de 2025, el fondo sucesor eliminó «ESG» de su nombre, mientras que la divulgación de sostenibilidad de Piraeus (enero de 2026) señalaba que el índice ATHEX ESG «no cumple los requisitos del marco normativo para los índices de referencia» de la UE. Pedimos a Piraeus Asset Management que comentara el cambio de nombre, pero no recibimos respuesta.
La razón por la que el fondo de Piraeus cambió de nombre es también la razón por la que el índice no podría sostenerse en ningún otro lugar de Europa con ese nombre. Según las directrices de la ESMA, un fondo de inversión con «ESG» en su denominación debe excluir a las empresas con ingresos superiores al 1 % procedentes del carbón o al 10 % procedentes del petróleo. La DEI, HELLENiQ ENERGY y Motor Oil superan esos límites. El «ESG» en el nombre de un índice bursátil, sin embargo, no está regulado por ninguno de los tres regímenes europeos pertinentes, ya que la UE solo protege en los nombres de índices los términos «EU Climate Transition/Paris-Aligned Benchmark» (índice de referencia de la UE de transición climática). Por tanto, el índice no es ilegal, pero se mueve en el vacío normativo.
Pero la propia Euronext, el mayor grupo bursátil paneuropeo, al que pertenece ahora la Bolsa de Atenas, excluye los combustibles fósiles de los índices ESG de sus otras bolsas.
En el índice CAC 40 ESG de París, Motor Oil, HELLENiQ ENERGY y la DEI quedarían excluidas por los propios filtros de combustibles fósiles de la ESMA (petróleo por encima del 10 % de los ingresos en el caso de HELLENiQ ENERGY y Motor Oil; extracción de carbón por encima del 1 % y generación eléctrica con combustibles fósiles por encima del 50 % en el de la DEI).
En los índices AEX ESG de Ámsterdam y BEL ESG de Bruselas, Euronext evalúa a las empresas según su nivel de riesgo ESG, tal como lo calcula Sustainalytics. Solo en el índice griego se utiliza el nivel de transparencia en lugar del desempeño en sí.
Durante nuestra investigación nos dirigimos a Euronext, la matriz de Euronext Athens, para que nos explicara por qué los índices ESG de sus otras bolsas difieren del índice de Atenas. Hasta el momento de publicar este reportaje no recibimos respuesta.
Queda un último dato. La Bolsa diseña la metodología, gestiona la plataforma de puntuación, elige a los miembros del índice, pero además es miembro de él (como empresa cotizada). De hecho, en su propio informe de sostenibilidad, ATHEX incluye el «ATHEX ESG Transparency Score» en una tabla de calificaciones ESG junto al índice de Sustainalytics. El gestor del índice se puntúa a sí mismo con su propia medida de transparencia y, exactamente igual que otros miembros del índice, la presenta como una evaluación del desempeño ESG.
La respuesta de Euronext Athens, cuando le preguntamos por qué sitúa el ATHEX ESG junto a índices que miden el desempeño, fue clara sobre las prácticas del sector: «Es práctica habitual que las empresas, en sus informes, simplemente publiquen el nombre del evaluador o índice y su puntuación o calificación, sin analizar las diferencias o los puntos en común».
ACTUALIZACIÓN (29.10.2026): El 18 de septiembre de 2026, Euronext Athens anunció que dejará de calcular el índice ATHEX ESG a partir del 30 de octubre. Según el anuncio de la empresa, la decisión se tomó «tras revisar el marco de referencia de los índices y teniendo en cuenta la evolución del panorama de los índices ESG y de las prácticas internacionales correspondientes». El anuncio de la suspensión del ATHEX ESG llegó 54 días después de nuestras preguntas a la empresa, cuando el índice se había renovado sin interrupción durante cinco años. En su respuesta a Reporters United, la empresa no había hecho ninguna referencia a una posible revisión o suspensión del índice. Tras la publicación de nuestro artículo, volvimos a dirigirnos a Euronext Athens para que nos aclarara cuál es la «evolución» que llevó a esa decisión. La empresa no respondió a nuestra petición.
El artículo «Papeles verdes: cómo el índice ESG de la Bolsa de Atenas se convierte en una herramienta de greenwashing» apareció primero en R•U.
Carte verdi: come l'indice ESG della Borsa di Atene diventa uno strumento di greenwashing
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Editing: Christoforos Kasdaglis
Quando Gordon Gekko affermava nel film Wall Street del 1987 «greed is good» («l'avidità è buona»), esprimeva in modo più sottile l'amoralità dei mercati finanziari e degli investitori. Eppure, dal cambio di millennio a oggi si osserva una tendenza chiara verso investimenti con criteri ambientali e sociali, poiché numerosi investitori si rivolgono ai più «etici» indicatori ESG (Environmental, Social, Governance, ovvero Ambiente, Società, Governance Aziendale).
Lo scopo degli indicatori ESG è di escludere le aziende problematiche sia con criteri ambientali (come le industrie petrolifere) sia con criteri che riguardano temi socialmente sensibili (come le industrie del tabacco, le aziende di armi o del gioco) o temi di governance (come la mancanza di trasparenza o scandali di corruzione).
Nel caso della Borsa di Atene, l'indice ufficiale per l'ambiente, la società e la governance aziendale è l'ATHEX ESG. L'ironia è che in cima a questo indice si trovano una raffineria di petrolio, una cementificio e la DEH, il più grande emettitore di anidride carbonica in Grecia. Vi sono inclusi anche banchi condannati per cartel (Banca del Pireo, Alpha Bank, Eurobank, Banca Nazionale), nonché l'OPAP/Allwyn, il monopolio privato del gioco in Grecia. Reporters United non riceve finanziamenti da alcuna azienda energetica, del gioco o banca, per questo possiamo realizzare reportage come questo. Per continuare, supportaci qui con una sottoscrizione mensile.
L'indice ufficiale della Borsa di Atene ATHEX ESG per l'ambiente è progettato per valutare non quanto «verde» è un'azienda, ma solo e soltanto quanto complete sono le informazioni che pubblica.
Non si tratta di un errore. L'indice è progettato per valutare non quanto verde è un'azienda, ma solo e soltanto quanto complete sono le informazioni che pubblica. Lo stesso Borsa lo ammette con una frase che difficilmente può essere fraintesa: la valutazione «esamina la percentuale di trasparenza […] e non la loro performance su questi indicatori».
Intorno a questo indicatore si è sviluppata un'intera industria per la creazione di un'immagine verde. Raffinerie come HELLENiQ ENERGY (ex ELPE) lo promuovono come un «impronta positiva per l'ambiente». La DEH lo presenta come prova «delle più alte prestazioni» in materia di ESG. E un flusso di denaro pubblico viene indirizzato verso consulenze private: secondo i registri di contratti pubblici (Transparency e KEEDHE), almeno 850.000 euro sono stati spesi nel quinquennio 2021-2026 da enti pubblici per la produzione di relazioni che alimentano il ATHEX ESG Data Portal, la piattaforma dati da cui deriva la classificazione dell'indice, senza ridurre di un solo tonnellata di CO2.
L'Indice ATHEX ESG ha iniziato a essere calcolato il 2 agosto 2021, e oggi include 60 società quotate. Secondo il suo regolamento, l'unico criterio per l'inclusione e la classificazione di una società è il ESG Transparency Score (Classificazione di Trasparenza ESG), una percentuale che misura la completezza della divulgazione di dati come le emissioni di inquinanti o la percentuale di donne in posizioni direttive.
In particolare, misura quante delle metriche del Manuale di Divulgazione della Borsa (59 metriche, 113 elementi dettagliati) ogni società registra nelle sue relazioni. La soglia minima di entrata è del 30% e non esiste alcun criterio di esclusione basato su criteri ambientali o sociali. Nessuna società può essere esclusa per ciò che fa, solo per quanto (non) divulga.
La ESG Transparency Methodology (Metodologia di Trasparenza ESG), il testo ufficiale di valutazione, lo afferma esplicitamente: la metodologia «esamina la percentuale (%) di trasparenza che le società presentano rispetto ai indicatori del Manuale di Divulgazione di Informazioni ESG della Borsa di Atene, e non le loro prestazioni su tali indicatori nel tempo o/ed in confronto con altre società». In altre parole, una società può aumentare le sue emissioni e contemporaneamente migliorare la sua classificazione nell'indice, a patto di registrarle in modo più completo.
Questa riserva, tuttavia, esiste solo nel documento tecnico. Nella pagina ufficiale di Euronext Athens, che ora gestisce la Borsa di Atene, l'indice è descritto senza alcun asterisco corrispondente. La pagina pubblicitaria afferma semplicemente che «attraverso questo indice, Euronext Athens riconosce e promuove l'impegno delle società nei principi ESG».
In quasi cinque anni e nove revisioni, 10 società sono state eliminate semplicemente per «bassa classificazione», ovvero perché le loro relazioni erano incomplete (comunicati ufficiali delle revisioni: inizio 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
La differenza tra la valutazione ESG e l'impronta ecologica reale appare nei dati del sistema europeo di scambio di quote di inquinamento (EU-ETS) e nelle relazioni delle stesse aziende con le maggiori emissioni di anidride carbonica in Grecia, come risulta dalla tabella sottostante.
Secondo Green Tank, un think tank greco che si concentra su questioni ambientali, le attività più inquinate in Grecia sono proprio i settori delle quattro aziende elencate nella tabella, ovvero la produzione di energia da gas fossile, la raffinazione e il cemento. Questi numeri riguardano solo le loro installazioni. Quando si aggiunge la combustione dei prodotti venduti da ogni azienda, l'impronta delle due raffinerie aumenta a oltre 50 milioni di tonnellate ciascuna.
Ci siamo rivolti a Euronext Athens per chiedere spiegazioni sul motivo per cui l'indice esamina la percentuale di trasparenza e non le prestazioni ESG. Come ci hanno detto, «la scelta di questa forma di indice è stata focalizzata sulla trasparenza. L'obiettivo era sottolineare l'importanza della divulgazione di informazioni non finanziarie da parte delle aziende quotate e mobilitarle in questa direzione».
Hanno proseguito dicendo: «A livello globale, non esiste una regola per determinare quali caratteristiche ESG un indice dovrebbe esaminare – questo solitamente dipende dalla maturità del mercato e dalle esigenze degli investitori. Quando è stato creato l'indice ATHEX ESG, non c'era maturità nei dati delle aziende greche per esaminare le prestazioni».
Riguardo l'inclusione nell'indice ATHEX ESG delle aziende con le maggiori emissioni di anidride carbonica in Grecia, Euronext Athens ha commentato che «gli investitori, analizzando questi dati, sono in grado di giudicare quali aziende emettono molto e quali poco (in termini assoluti o di intensità) e, di conseguenza, applicare le corrispondenti esclusioni. Le emissioni di CO2 sono un aspetto soggettivo per ogni investitore e hanno diversi livelli di inclusione/esclusione a seconda del settore, della dimensione e di altre caratteristiche dell'azienda». Leggi l'intera risposta dell'azienda qui.
Forse il più interessante è come le stesse aziende vengono valutate dalle case di rating su cui gli investitori internazionali si basano per misurare la vera performance e il rischio ESG, come Sustainalytics e MSCI. In confronto all'indice ATHEX ESG, l'immagine è chiaramente rovesciata: le aziende che il mercato valuta con il 97-99% ricevono valutazioni moderate a negative dalle case di rating internazionali che misurano le vere prestazioni ambientali.
E la stessa borsa ha già emesso il suo verdetto. Il fondo sovrano norvegese (Norges Bank Investment Management), il più grande fondo sovrano di investimento al mondo, che prende le sue decisioni dando un peso particolare alle performance ESG, aveva escluso PPC dal 2016 in base al criterio del carbone e ha mantenuto l'esclusione fino ad ottobre 2024, quando PPC aveva ridotto l'uso del lignite al di sotto della soglia stabilita dal fondo.
Il fondo pensionistico norvegese KLP ha mantenuto la sua esclusione fino al 2026. La società di investimento norvegese Storebrand mantiene PPC nella sua lista di esclusione fino a oggi. Cinque membri attuali dell'indice (PPC, HELLENiQ ENERGY, Motor Oil, Metlen, GEK Terna) appaiono nelle liste di riferimento Global Coal Exit dell'organizzazione tedesca urgewald, che indaga le aziende che contribuiscono al cambiamento climatico e da cui centinaia di investitori istituzionali europei si consulano per evitare i combustibili fossili.
Se il reportage si fermasse qui, parleremmo semplicemente di un indice mal progettato. Tuttavia, il modo in cui le aziende traducono la «trasparenza» in «performance» crea una situazione di greenwashing – lavaggio verde, come si direbbe in greco.
Le autorità di vigilanza europee (ESMA, EBA, EIOPA) definiscono il greenwashing come un'affermazione di sostenibilità che «non riflette chiaramente e accuratamente il profilo reale di sostenibilità» e che può ingannare.
Nel marzo 2026, PPC ci ha informato in un comunicato stampa che l'indice ESG «include le 60 aziende proposte con le più alte performance in materia di ambiente, società e governance» e che «il peso di ogni azienda nell'indice è direttamente legato alla sua performance in materia di ESG, evidenziando quelle che presentano le pratiche di sostenibilità più forti». È l'esatta antitesi della formulazione della metodologia dello stesso Borsa.
Un'azienda può aumentare le sue emissioni e contemporaneamente migliorare la sua classificazione nell'indice, basta che le registri in modo più completo.
HELLENiQ ENERGY, in un proprio comunicato stampa del dicembre 2025, caratterizza la valutazione "performance" che "conferma l'impegno stabile e duraturo per lo sviluppo sostenibile" e il "suo ruolo di leadership nella transizione verso un modello d'impresa responsabile e sostenibile, con un impatto positivo sull'economia, la società e l'ambiente". In altre parole, una raffineria con un impatto di 51 milioni di tonnellate di CO2 dai combustibili che vende presenta il tasso di copertura delle sue relazioni come "impatto positivo per l'ambiente".
In risposta alla domanda sul perché il comunicato stampa ha utilizzato queste frasi, HELLENiQ ENERGY ci ha risposto: "Il riferimento all'indicatore ATHEX ESG presente nel Comunicato Stampa del 17 dicembre 2025 aveva lo scopo di evidenziare il riconoscimento dell'impegno sistematico di HELLENiQ ENERGY per la pubblicazione di alta qualità e l'adozione di solide pratiche di governance d'impresa". Leggi l'intera risposta dell'azienda qui.
Oltre ai comunicati stampa, c'è un secondo motivo di greenwashing, il "pannello di valutazione", dove le aziende registrano la valutazione di trasparenza dell'ATHEX ESG come valutazione di un'agenzia di rating. Motor Oil, nella sua relazione economica annuale per il 2025, cita una tabella "Agenzie di Rating ESG / Performance", dove l'ATHEX ESG Data Portal (97%) è presentato accanto a Sustainalytics (33.5 – "High risk").
Abbiamo rivolto domande alla DEH e a Motor Oil riguardo alla presentazione dell'indicatore nei loro testi, ma non abbiamo ricevuto risposta.
Nel dicembre 2021, la Piraeus Asset Management ha lanciato un nuovo fondo comune d'investimento che investiva "principalmente in azioni incluse nell'Indice ATHEX ESG", promuovendolo come "il primo fondo comune ESG con azioni greche". In aprile 2025, il fondo successivo ha rimosso "ESG" dal suo nome, mentre la dichiarazione di sostenibilità della Piraeus (gennaio 2026) ha scritto che l'Indice ATHEX ESG "non soddisfa i requisiti del quadro normativo per gli indici di riferimento" dell'UE. Abbiamo contattato la Piraeus Asset Management per commentare il cambio di nome, ma non abbiamo ricevuto risposta.
Il motivo per cui il fondo della Piraeus ha cambiato nome è lo stesso motivo per cui l'indicatore non avrebbe potuto esistere altrove in Europa con quel nome. Secondo le linee guida dell'ESMA, un fondo comune d'investimento con "ESG" nel nome deve escludere aziende con ricavi superiori al 1% da carbone o al 10% da petrolio. DEH, HELLENiQ ENERGY e Motor Oil superano questi limiti. "ESG" nel nome di un indice finanziario, tuttavia, non è regolamentato da nessuno dei tre regimi europei pertinenti, poiché l'UE protegge solo i termini "EU Climate Transition/Paris-Aligned Benchmark" (indice di riferimento dell'UE per la transizione climatica) nei nomi degli indici. Pertanto, l'indicatore non è illegale, ma si muove all'interno di una lacuna normativa.
E la stessa Euronext, il più grande gruppo pan-europeo di borse valori al quale ora appartiene la Borsa di Atene, esclude i combustibili fossili dagli indici ESG nelle sue altre borse.
Nell'indice CAC 40 ESG di Parigi, Motor Oil, HELLENiQ ENERGY e DEH verrebbero escluse dagli stessi filtri di combustibili fossili dell'ESMA (petrolio superiore al 10% delle entrate per HELLENiQ ENERGY e Motor Oil, estrazione di carbone superiore al 1% e produzione di elettricità da combustibili fossili superiore al 50% per DEH).
Negli indici AEX ESG di Amsterdam e BEL ESG di Bruxelles, Euronext valuta le aziende in base al livello di rischio ESG, come calcolato da Sustainalytics. Solo nell'indice greco viene utilizzato il livello di trasparenza invece delle prestazioni stesse.
Durante la nostra indagine, ci siamo rivolti a Euronext, la casa madre di Euronext Athens, per spiegare perché gli indici ESG nelle sue altre borse differiscono rispetto a quello di Atene. Al momento della pubblicazione del reportage non avevamo ricevuto risposta.
Rimane un ultimo elemento. La Borsa progetta la metodologia, gestisce la piattaforma di valutazione, seleziona i membri dell'indice, ma è anche membro essa stessa (come società quotata). Inoltre, nella sua stessa relazione di sostenibilità, ATHEX cita il «ATHEX ESG Transparency Score» in una tabella di valutazioni ESG accanto all'indice Sustainalytics. Il gestore dell'indice valuta se stesso con la sua stessa misura di trasparenza e, proprio come altri membri dell'indice, lo presenta come una valutazione delle prestazioni ESG.
La risposta di Euronext Athens, quando abbiamo chiesto perché cita l'ATHEX ESG accanto a indici che misurano le prestazioni, era chiara sulle pratiche dell'industria: «È la pratica comune che le aziende nelle loro relazioni semplicemente [pubblichino] il nome del valutatore o dell'indice e il loro score/rating senza fare un'analisi delle differenze o dei punti in comune».
AGGIORNAMENTO (29.10.2026): Il 18 settembre 2026, Euronext Athens ha annunciato la sospensione del calcolo dell'indice ATHEX ESG a partire dal 30 ottobre. Secondo l'annuncio dell'azienda, la decisione è stata presa «dopo una riconsiderazione del quadro di riferimento degli indici e tenendo conto degli sviluppi del mercato degli indici ESG e delle relative pratiche internazionali». L'annuncio sulla sospensione dell'ATHEX ESG è arrivato 54 giorni dopo le nostre domande all'azienda e mentre l'indice veniva aggiornato costantemente per cinque anni. Nella risposta a Reporters United, l'azienda non ha fatto alcun riferimento a una possibile riconsiderazione o sospensione dell'indice. Dopo la pubblicazione del nostro articolo, ci siamo rivolti nuovamente a Euronext Athens per chiedere di chiarire quali siano gli «sviluppi» che hanno portato alla suddetta decisione. L'azienda non ha risposto alla nostra richiesta.
L'articolo Carta Verde: Come l'indice ESG della Borsa di Atene diventa uno strumento di greenwashing è apparso per la prima volta su R•U.
Grüne Papiere: Wie der ESG-Index der Athener Börse zum Greenwashing-Werkzeug wird
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Redaktion: Christoforos Kasdaglis
Als Gordon Gekko in dem Film „Wall Street“ von 1987 sagte „Greed is good“ („Gier ist gut“), drückte er auf die schlagkräftigste Weise den Immoralismus der Finanzmärkte und der Anleger aus. Dennoch beobachtet man seit dem Jahrtausendwechsel eine klare Tendenz zu Investitionen mit umwelt- und sozialen Kriterien, da viele Anleger sich den „ethischeren“ ESG-Indizes (Environmental, Social, Governance, also Umwelt, Gesellschaft, Unternehmensführung) zuwenden.
Das Ziel der ESG-Indizes ist es, problematische Unternehmen sowohl nach Umweltkriterien (wie Ölindustrie) als auch nach Kriterien, die sozial sensible Themen betreffen (wie Tabakindustrie, Waffenhersteller oder Glücksspiel) oder Governance-Fragen (wie Mangel an Transparenz oder Korruptionsskandale) auszuschließen.
Im Fall der Athener Börse ist der offizielle Index für Umwelt, Gesellschaft und Unternehmensführung der ATHEX ESG. Ironischerweise stehen an der Spitze dieses Index ein Ölraffinerie, eine Zementfabrik und die DEH, der größte Kohlendioxidemittent in Griechenland. Auch systematisch verurteilte Banken für Kartellbildung (Piraeus Bank, Alpha Bank, Eurobank, National Bank) und das private Glücksspielmonopol OPAP/Allwyn Griechenlands sind inbegriffen. Reporters United erhält keine Finanzierung von Energieunternehmen, Glücksspielunternehmen oder Banken, daher können wir Reportagen wie diese erstellen. Um fortzufahren, unterstütze uns hier mit einer monatlichen Spende.
Der offizielle Index der Athener Börse ATHEX ESG für die Umwelt ist so gestaltet, dass er nicht bewertet, wie „grün“ ein Unternehmen ist, sondern ausschließlich, wie vollständig die veröffentlichten Daten sind.
Es handelt sich nicht um einen Fehler. Der Index ist so gestaltet, dass er nicht bewertet, wie grün ein Unternehmen ist, sondern ausschließlich, wie vollständig die veröffentlichten Daten sind. Die Börse selbst gibt dies in einer Formulierung zu, die kaum missverstanden werden kann: Die Bewertung „untersucht den Transparenzgrad […] und nicht ihre Leistung bei diesen Indikatoren“.
Um diesen Indikator herum ist eine gesamte Industrie zur Schaffung eines grünen Images entstanden. Raffinerien wie HELLENiQ ENERGY (ehemals ELPE) werben ihn als „positives Image für die Umwelt“. Das PPW (Public Power Corporation) präsentiert ihn als Beweis „für die höchsten Leistungen“ in ESG-Fragen. Und ein Strom öffentlicher Gelder fließt in private Beratungsfirmen: Laut den Verzeichnissen öffentlicher Verträge (Transparenz und KHMDES) wurden in der Fünfjahresperiode 2021-2026 mindestens 850.000 Euro von öffentlichen Einrichtungen ausgegeben, um Berichte zu erstellen, die das ATHEX ESG Data Portal, die Datenplattform, von der die Indikatorbewertung abgeleitet wird, speisen, ohne dabei auch nur einen Ton CO2 zu reduzieren.
Der ATHEX ESG-Indikator begann am 2. August 2021 mit der Berechnung und umfasst heute 60 börsennotierte Unternehmen. Laut seiner Verordnung ist das einzige Kriterium für die Aufnahme und Bewertung eines Unternehmens der ESG-Transparenzscore (ESG-Transparenzbewertung), ein Prozentsatz, der die Vollständigkeit der Veröffentlichung von Informationen wie Emissionen von Schadstoffen oder der Anteil von Frauen in leitenden Positionen misst.
Genauer gesagt misst er, wie viele der Indikatoren des Leitfadens für die Veröffentlichung des Börsenhandels (59 Metriken, 113 einzelne Elemente) jedes Unternehmen in seinen Berichten erfasst. Die Eingangsschwelle beträgt 30% und es gibt keine Ausschlusskriterien aufgrund von Umwelt- oder sozialen Kriterien. Kein Unternehmen kann wegen dessen, was es tut, ausgeschlossen werden, sondern nur wegen dessen, was (nicht) veröffentlicht wird.
Die ESG-Transparenzmethode, das offizielle Dokument der Bewertung, formuliert dies explizit: Die Methode „prüft den Prozentsatz (%) der Transparenz, die Unternehmen in Bezug auf die Indikatoren des Leitfadens für die Veröffentlichung von ESG-Informationen der Athener Börse aufweisen, und nicht ihre Leistung in Bezug auf diese Indikatoren über die Zeit oder im Vergleich zu anderen Unternehmen“. Mit anderen Worten, ein Unternehmen kann seine Emissionen erhöhen und gleichzeitig seine Bewertung am Indikator verbessern, solange es diese vollständiger erfasst.
Diese Einschränkung existiert jedoch nur im technischen Dokument. Auf der offiziellen Seite der Euronext Athens, die nun die Athener Börse betreibt, wird der Indikator ohne entsprechenden Asterisk beschrieben. Die Seite bewirbt einfach, dass „durch diesen Indikator die Euronext Athens die Verpflichtung der Unternehmen zu den Prinzipien des ESG anerkennt und fördert“.
In fast fünf Jahren und neun Überprüfungen wurden 10 Unternehmen aufgrund „niedriger Bewertung“ gestrichen, d. h. weil ihre Berichte unvollständig waren (offizielle Ankündigungen der Überprüfungen: Beginn 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
Der Unterschied zwischen der ESG-Bewertung und dem tatsächlichen ökologischen Fußabdruck wird in den Daten des europäischen Handelssystems für Treibhausgase (EU-ETS) und in den Berichten der Unternehmen mit den höchsten Kohlendioxidemissionen in Griechenland deutlich, wie aus der folgenden Tabelle hervorgeht.
Laut Green Tank, einem griechischen Think Tank, der sich auf Umweltfragen konzentriert, sind die schmutzigsten Aktivitäten in Griechenland genau die Branchen der vier Unternehmen in der Tabelle, nämlich die Stromerzeugung aus fossilen Brennstoffen, die Raffinerie und der Zement. Diese Zahlen beziehen sich nur auf ihre Anlagen. Wenn die Verbrennung der von jedem Unternehmen verkauften Produkte hinzugefügt wird, steigt der Fußabdruck der beiden Raffinerien auf mehr als 50 Millionen Tonnen pro Jahr.
Wir wandten uns an Euronext Athens, um zu erklären, warum der Index das Transparenzverhältnis und nicht die ESG-Leistungen prüft. Wie uns gesagt wurde: "Die Wahl dieser Form des Indexes wurde auf die Transparenz (Anm. d. Red.: Disclosure) ausgerichtet. Das Ziel war es, die Bedeutung der Veröffentlichung nicht-finanzwirtschaftlicher Informationen durch die börsennotierten Unternehmen hervorzuheben und sie in diese Richtung zu mobilisieren."
Die gleiche Quelle fuhr fort: "Weltweit gibt es keine festgelegte 'Regel' für die ESG-Merkmale, die ein Index prüfen sollte – dies ist in der Regel abhängig von der Reife des Marktes und den Anforderungen der Anleger. Bei der Erstellung des ATHEX ESG Index gab es keine Reife in den Daten der griechischen Unternehmen, um die Leistung zu prüfen."
In Bezug auf die Einbeziehung der Unternehmen mit den höchsten Kohlendioxidemissionen in Griechenland in den ATHEX ESG Index kommentierte Euronext Athens: "Die Anleger, die diese Daten analysieren, können beurteilen, welche Unternehmen viel und welche wenig emittieren (in absoluten oder intensitätsbezogenen Begriffen) und entsprechend ihrer Anlagestrategie die entsprechenden Ausschlüsse vornehmen. CO2-Emissionen sind für jeden Anleger subjektiv und haben unterschiedliche Inklusions-/Ausschlussniveaus je nach Branche, Größe und anderen Merkmalen des Unternehmens." Lesen Sie die vollständige Antwort des Unternehmens hier.
Vielleicht das Interessanteste ist, wie die gleichen Unternehmen von den Ratingagenturen bewertet werden, auf die internationale Anleger sich stützen, um die tatsächliche ESG-Leistung und -Risiken zu messen, wie Sustainalytics und MSCI. Im Vergleich zum ATHEX ESG Index ist das Bild offensichtlich umgekehrt: Die Unternehmen, die vom Börsenindex mit 97-99 % bewertet werden, erhalten durchschnittliche bis schlechte Bewertungen von den internationalen Ratingagenturen, die die tatsächlichen Umweltleistungen messen.
Und der Markt hat bereits entschieden. Das norwegische Staatsfondsmanagement (Norges Bank Investment Management), der größte staatliche Investmentfonds der Welt, der seine Entscheidungen unter Berücksichtigung der ESG-Kriterien trifft, hatte die PPC (Public Power Corporation) bereits 2016 aufgrund des Kohlekriteriums ausgeschlossen und diesen Ausschluss bis Oktober 2024 beibehalten, als die PPC die Verwendung von Braunkohle unter das von dem Fonds gesetzte Limit gesenkt hatte.
Der norwegische Pensionsfonds KLP behielt seinen Ausschluss bis 2026 bei. Die norwegische Investmentgesellschaft Storebrand hält die PPC bis heute auf ihrer Ausschlussliste. Fünf aktuelle Mitglieder des Index (PPC, HELLENiQ ENERGY, Motor Oil, Metlen, GEK Terna) werden in den Referenzlisten der Global Coal Exit List der deutschen NGO urgewald aufgeführt, die Unternehmen forscht, die zum Klimawandel beitragen, und von der Hunderte europäische institutionelle Investoren sich beraten lassen, um fossile Brennstoffe zu vermeiden.
Wenn der Bericht hier enden würde, sprächen wir nur von einem schlecht konzipierten Index. Die Art und Weise, wie die Unternehmen die „Transparenz“ in „Leistung“ umsetzen, schafft jedoch eine Situation des Greenwashing – wir würden im Griechischen von „grüner Wäsche“ sprechen.
Die europäischen Aufsichtsbehörden (ESMA, EBA, EIOPA) definieren Greenwashing als Nachhaltigkeitsanspruch, der „nicht klar und genau das tatsächliche Nachhaltigkeitsprofil widerspiegelt“ und die Investoren täuschen kann.
Im März 2026 informierte uns die PPC in einer Pressemitteilung, dass der ESG-Index „die 60 vorgeschlagenen Unternehmen mit den höchsten Leistungen in Umwelt-, Sozial- und Governance-Fragen“ umfasse und „das Gewicht jedes Unternehmens im Index direkt mit seiner Leistung in ESG-Fragen verbunden ist, was die Unternehmen mit den stärksten Nachhaltigkeitspraktiken hervorhebt“. Dies ist die genaue Gegensatzformulierung zur Methodik des Index selbst.
Ein Unternehmen kann seine Emissionen erhöhen und gleichzeitig seine Bewertung im Index verbessern, wenn es sie nur detaillierter aufzeichnet.
HELLENiQ ENERGY charakterisiert in einer Pressemitteilung im Dezember 2025 die Bewertung „Performance“, die „die stetige und langfristige Verpflichtung zur nachhaltigen Entwicklung bestätigt“ und „ihre führende Rolle bei der Transition zu einem verantwortungsvollen und nachhaltigen Geschäftsmodell, mit positivem Einfluss auf Wirtschaft, Gesellschaft und Umwelt“. Mit anderen Worten, ein Raffinerie, die 51 Millionen Tonnen CO2 von den verkauften Brennstoffen emittiert, präsentiert den Umfang ihrer Berichte als „positiven Einfluss auf die Umwelt“.
Auf die Frage, warum die Pressemitteilung diese Formulierungen verwendet hat, antwortete HELLENiQ ENERGY: „Die Erwähnung des ATHEX ESG-Indikators in der Pressemitteilung vom 17. Dezember 2025 hatte das Ziel, die Anerkennung der systematischen Bemühungen von HELLENiQ ENERGY um hochwertige Berichte und die Einführung starker Unternehmensgovernance-Praktiken zu betonen.“ Lesen Sie die vollständige Antwort der Firma hier.
Neben den Pressemitteilungen gibt es ein weiteres Greenwashing-Motiv, das „Bewertungspanel“, wo Unternehmen die Transparenz-Bewertung des ATHEX ESG als Bewertung eines Ratinghauses aufschlüsseln. Motor Oil zitiert in ihrem jährlichen Finanzbericht für 2025 eine Tabelle „Ratinghäuser ESG / Performance“, in der das ATHEX ESG Data Portal (97%) neben Sustainalytics (33,5 – „High risk“) aufgeführt ist.
Wir stellten Fragen an die DEH und Motor Oil bezüglich der Darstellung des Indikators in ihren Texten, erhielten aber keine Antwort.
Im Dezember 2021 stellte die Piraeus Asset Management ein neues Investmentfonds vor, der „hauptsächlich in Aktien investiert, die im ATHEX ESG-Index enthalten sind“, und bewarb es als „den ersten ESG-Fonds mit griechischen Aktien“. Im April 2025 entfernte der Nachfolgefonds „ESG“ aus seinem Namen, während die Nachhaltigkeitsbekanntmachung der Piraeus (Januar 2026) schrieb, dass der ATHEX ESG-Index „die Anforderungen des regulatorischen Rahmens für Referenzindizes der EU nicht erfüllt“. Wir wandten uns an die Piraeus Asset Management, um die Namensänderung zu kommentieren, erhielten aber keine Antwort.
Der Grund, warum der Fonds von Piraeus seinen Namen änderte, ist der gleiche Grund, warum der Index in Europa mit diesem Namen nirgendwo anders Bestand haben könnte. Gemäß den Leitlinien der ESMA muss ein Investmentfonds mit „ESG“ in der Bezeichnung Unternehmen ausschließen, die mehr als 1% ihrer Einnahmen aus Kohle oder 10% aus Erdöl generieren. DEH, HELLENiQ ENERGY und Motor Oil überschreiten diese Grenzen. „ESG“ im Namen eines Finanzindikators ist jedoch nicht durch eines der drei relevanten europäischen Regime reguliert, da die EU nur die Begriffe „EU Climate Transition/Paris-Aligned Benchmark“ (Referenzindex der EU für die Klimatransformation) in den Namen von Indizes schützt. Daher ist der Index nicht illegal, bewegt sich aber in einem regulatorischen Vakuum.
Und die Euronext, der größte paneuropäische Börsenkonzern, dem das Athener Börseninstitut nun angehört, schließt fossile Brennstoffe von den ESG-Indizes in ihren anderen Börsen aus.
Im CAC 40 ESG-Index von Paris würden Motor Oil, HELLENiQ ENERGY und DEH aufgrund der gleichen fossilen Brennstoff-Filter der ESMA (Öl über 10% des Umsatzes für HELLENiQ ENERGY und Motor Oil, Kohleabbau über 1% und Stromerzeugung aus fossilen Brennstoffen über 50% für DEH) ausgeschlossen werden.
In den AEX ESG-Indizes von Amsterdam und den BEL ESG-Indizes von Brüssel bewertet Euronext die Unternehmen anhand des ESG-Risikoprofils, wie es von Sustainalytics berechnet wird. Nur im griechischen Index wird das Transparenzniveau anstelle der tatsächlichen Leistungen verwendet.
Im Rahmen unserer Recherche wandten wir uns an Euronext, die Muttergesellschaft von Euronext Athens, um zu erklären, warum die ESG-Indizes in ihren anderen Börsen von denen in Athen abweichen. Bis zur Veröffentlichung des Berichts erhielten wir keine Antwort.
Es bleibt noch ein letztes Element. Die Börse entwickelt die Methodologie, betreibt die Bewertungsplattform, wählt die Indexmitglieder aus, ist aber auch selbst Mitglied (als aufgeführtes Unternehmen). In ihrem eigenen Nachhaltigkeitsbericht zitiert ATHEX das «ATHEX ESG Transparency Score» in einer Tabelle mit ESG-Bewertungen neben dem Sustainalytics-Index. Der Indexverwalter bewertet sich selbst mit seinem eigenen Transparenzmaßstab und präsentiert sich, genau wie andere Indexmitglieder, als ESG-Leistungsbewertung.
Die Antwort von Euronext Athens, als wir fragten, warum ATHEX ESG neben Indizes platziert wird, die Leistungen messen, war klar in Bezug auf die Praktiken der Branche: «Es ist übliche Praxis, dass Unternehmen in ihren Berichten einfach den Namen des Bewerters oder des Index und ihr Score/Rating veröffentlichen, ohne eine Analyse der Unterschiede oder gemeinsamen Punkte durchzuführen».
UPDATE (29.10.2026): Am 18. September 2026 gab die Euronext Athens die Einstellung der Berechnung des Indikators ATHEX ESG ab dem 30. Oktober bekannt. Laut der Pressemitteilung der Firma wurde die Entscheidung getroffen, „nach einer Überprüfung des Referenzrahmens für Indikatoren und unter Berücksichtigung der Entwicklungen auf dem Gebiet der ESG-Indikatoren und der relevanten internationalen Praktiken“. Die Ankündigung der Einstellung des ATHEX ESG kam 54 Tage nach unseren Fragen an die Firma und während der Indikator ununterbrochen fünf Jahre lang aktualisiert wurde. In ihrer Antwort an Reporters United machte die Firma keine Anmerkungen zu einer möglichen Überprüfung oder Einstellung des Indikators. Nach der Veröffentlichung unseres Artikels wandten wir uns erneut an die Euronext Athens, um zu klären, welche „Entwicklungen“ zu der genannten Entscheidung geführt haben. Die Firma reagierte nicht auf unsere Anfrage.
Der Artikel Grün gewaschen: Wie der ESG-Indikator der Athener Börse zu einem Instrument des Greenwashing wird erschien erstmals auf R•U.
Zöld papírok: hogyan válik az Athéni Értéktőzsde ESG-indexe a zöldrefestés eszközévé
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Szerkesztés: Christóforos Kásdaglis
Amikor Gordon Gekko a 1987-es Wall Street című filmben kimondta: "greed is good" (a szégyenlet: "a szégyenlet jó"), a legelégesebb módon kifejezte a pénzügyi piacok és befektetők amoralitását. Azonban a századfordulástól napjainkig egy világos trendet lehet megfigyelni a környezeti és társadalmi kritériumok alapján történő befektetések irányába, mivel számos befektető a "moralisabb" ESG (Environmental, Social, Governance, azaz Környezet, Társadalom, Vállalati Irányítás) mutatók felé fordul.
Az ESG mutatók célja, hogy kizárjanak problémás cégeket mind környezeti kritériumok alapján (pl. az olajipar), mind olyan kritériumok alapján, amelyek társadalmi érzékeny témákat érintenek (pl. a dohányipar, fegyvergyártók vagy a sörösipar), valamint olyan témákat, amelyek a vállalati irányításra vonatkoznak (pl. a nyitottság hiányára vagy a függőhajtás skandálumokra).
Az Athénai Tőzsdén az hivatalos környezeti, társadalmi és vállalati irányítási mutató az ATHEX ESG. Az ironiája az, hogy e mutató tetején olajrafináló, cementgyár és a DEH található, mely a legnagyobb szén-dioxid-kibocsátó Görögországban. Beletartoznak még a kartellel bűnhődő rendszeres bankok (Piraeus Bank, Alpha Bank, Eurobank, Nemzeti Bank), valamint az OPA/Allwyn, a görögországi privát szörösmonopólium. A Reporters United nem kap finanszírozást semmilyen energiavállalat, szörösipar vagy banktól, ezért képesek vagyunk ilyen jelentéseket készíteni. Ahhoz, hogy folytatni tudjuk, támogass minket egy havi támogatással itt.
Az Athénai Tőzsdén hivatalos ATHEX ESG mutatója a környezet szempontjából nem értékeli meg, mennyire "zöld" egy vállalat, hanem kizárólag azt, mennyire teljes az általa közzétett információ.
Ez nem hiba. A mutató kifejezetten azért van tervezve, hogy értékelje, nem a cégek zöldjeit, hanem kizárólag a közzétett adatok teljességét. A tőzsde saját maga is elismeri ezt egy olyan mondatban, amelyet nehéz félreérteni: az értékelés "a nyitottság szintjét […] értékelja, és nem a teljesítményüket ezekben a mutatókban".
Ezzel a mutatóval kapcsolatban egy teljes ipar kialakult a zöld kép kialakítására. Dióhéjtermelők, mint például a HELLENiQ ENERGY (korábban ELPE), hirdetik a "környezetbarát nyomájukat". A DEH (Magyar Villamos Művek) mutatja be a mutatónak a "legmagasabb teljesítményt" az ESG (Környezeti, Társadalmi, Üzleti Ética) kérdésekben. Egy áramlat nyilvános pénzt irányít a privát tanácsadók felé: a nyilvános szerződési nyilvántartás (Átláthatóság és Kormányzati Vásárlás) szerint legalább 850 000 eurót költöttek el 2021-2026 között a nyilvános intézmények a jelentések készítésére, amelyek az ATHEX ESG Data Portal adatbázisát táplálják, ahonnan a mutató értékelése származik, anélkül hogy egy tonna CO2-t sem csökkentenek.
Az ATHEX ESG Mutató számítását 2021. augusztus 2-án indították, és ma 60 bejegyzett céget tartalmaz. A szabályzat szerint a cégek bevonására és értékelésére vonatkozó egyetlen kritérium az ESG Transparency Score (ESG Átláthatósági Értékelés), egy százalékarány, amely mérja a nyilvánosságra hozott adatok teljességét, például a szennyező anyagok kibocsátását vagy a vezető posztokban lévő női munkavállalók arányát.
Konkrétabban, méri, hogy a cég milyen százalékos arányban jegyezi fel a Tőzsdé által kiadott nyilvánosságra hozandó adatok útmutatójában szereplő mutatókat (59 metrika, 113 részlet). A bejutási küszöb 30%, és nincs környezeti vagy társadalmi kritérium alapján történő kizárás. Egy cég nem kerül ki a mutatóból attól függően, hogy mit csinál, csak attól, hogy mennyit (nem) nyilvánosságra hoz.
Az ESG Transparency Methodology (ESG Átláthatósági Módszer) hivatott dokumentuma, az értékelés hivatalos szövege, kifejezetten megfogalmazza: a módszer "a cég által nyilvánosságra hozott adatok százalékarányát (%) méri a Tőzsdé ESG nyilvánosságra hozandó adatok útmutatójában szereplő mutatókra, nem pedig a cég teljesítményét ezekben a mutatókban időben vagy/és más cégekkel szemben". Egyéb szóval, egy cég növelheti a kibocsátásait, és egyszerre javíthatja a mutatóban való értékelését, ha részletesebben jegyzi fel őket.
Ez a megjegyzés azonban csak a technikai dokumentumban található. A hivatalos Euronext Athens oldalon, amely most a Fővárosi Tőzsde, a mutatót leírják, anélkül hogy bármilyen megfelelő csillagot hoznának fel. Az oldal egyszerűen hirdeti, hogy "a mutató segítségével az Euronext Athens elismeri és elősegíti a cégek ESG elvekhez való kötelezettségvállalását".
Majdnem öt év és kilenc felülvizsgálat során 10 cég törölték a "kisebb rang" miatt, azaz mert a jelentéseik hiányosak voltak (hivatalos felülvizsgálati közlemények: indítás 2021.07., 2021.11., 2022.05., 2022.11., 2023.11., 2024.11., 2025.05., 2025.11., 2026.05.).
Az ESG értékelés és a valódi környezeti nyomkövetés különbsége az EU-ETS (az európai szennyezékkibocsátási keretrendszer) adataiban és a szén-dioxid legnagyobb kibocsátójaik éves jelentéseiben látható, mint az alábbi táblázatból is kiderül.
A Green Tank, egy görög gondolkodóhely (think tank), amely környezeti kérdésekkel foglalkozik, szerint a Görögországban a legtöbb szennyezést okozó tevékenységek pontosan a táblázatban szereplő négy vállalat iparági ágazatai, azaz az ásványolajból való energia termelése, a rafinálás és a cement gyártás. Ezek a számok csak a vállalatok telepeire vonatkoznak. Amikor hozzáadjuk a vállalatok által eladott termékek égésének hatását, a két rafináló üzem nyomkövetése 50 millió tonnát feletti szintre emelkedik.
Fordultunk az Euronext Athens felé, hogy magyarázza, miért vizsgálja a mutató a nyitottsági százalékot, és nem az ESG teljesítményt. Ahogy elmondta, "ez a mutató típusának kiválasztása a nyitottságra (disclosure) összpontosított. A célja az volt, hogy kiemelje a nem pénzügyi információk nyilvánosságművésítésének fontosságát a bejegyzett vállalatoknál, és hajtsa őket ebben az irányban."
Folytatva, mondták: "Globálisan nincs olyan 'szabály', hogy milyen ESG jellemzőket kellene vizsgálni egy mutatónak – ez általában a piac fejlődésének és az befektetők igényeinek függvénye. Amikor az ATHEX ESG Index jött létre, a görög vállalatok adatai nem voltak elég fejlett ahhoz, hogy a teljesítményt is megvizsgálják."
Az ATHEX ESG Indexbe való belefoglalásra vonatkozóan a legnagyobb szén-dioxid kibocsátó görög vállalatokat, az Euronext Athens megjegyezte, hogy "a befektetők, amikor elemzik ezeket az adatokat, képesek arra, hogy megállapítsák, mely vállalatok kibocsátanak sokat, melyek keveset (abszolút értelemben vagy intensitás szerint), és megfelelően alkalmazzák a kizárásokat. A CO2 kibocsátások minden befektető számára subjektívek, és különböző be- és kizárás szinteket mutatnak az iparági ágazat, a méret és más vállalati jellemzők függvényében." Olvassa el a vállalat teljes válaszát itt.
Talán a legérdekesebb, hogyan értékelik a vállalatokat a befektetők nemzetközi szinten a valódi ESG teljesítmény és kockázat mérésére támaszkodó értékelőházak, mint például a Sustainalytics és az MSCI. Az ATHEX ESG Indexhez képest az ábra nyilvánvalóan megfordított: a tőzsdéi mutató 97-99%-os értékelést kapó vállalatok átlagos vagy rossz értékeléseket kapnak a valódi környezeti teljesítményt mérő nemzetközi értékelőházakból.
És azonban a piac már eldöntötte. A norvég állami alap (Norges Bank Investment Management), a világ legnagyobb állami befektetési alapja, amely döntéseit az ESG (környezeti, társadalmi, szervezeti) teljesítményeket hangsúlyozva hozza meg, 2016 óta kizárta a DÉH-t a szén kritérium alapján, és megtartotta ezt a kizárást október 2024-ig, amikor a DÉH a szénhasználatát már alá csökkerte az alap által megállapított határt.
A norvég nyugdíjkezelő KLP megtartotta a kizárást 2026-ig. A norvég befektetési cég Storebrand ma is tartja a DÉH-t a kizárási listáján. Az index öt jelenlegi tagja (DÉH, HELLENiQ ENERGY, Motor Oil, Metlen, GÉK Terna) szerepel a német urgewald által készített Global Coal Exit listáján, amely egy olyan nem kormányzati szervezet, amely kutatja azokat a cégeket, amelyek hozzájárulnak a klímaváltozáshez, és amelyet százhúsz európai intézményi befektető tanácsolóként használ a fosszilis üzemanyagok elkerülésére.
Ha a jelentés itt fejeződne, egyszerűen csak egy rosszul tervezett indexről beszélgetnénk. Azonban a mód, ahogyan a cégek a "nyitottságot" "teljesítménnyé" alakítják, egy greenwashing (zöld mosás) helyzetet teremt.
Az európai felügyeleti hatóságok (ESMA, EBA, EIOPA) a greenwashing-et olyan fenntarthatósági igazolásként definiálják, amely "nem tükrözi világosan és pontosan a valódi fenntarthatósági profilot" és elvezethet félre.
2026. márciusában a DÉH sajtóközleményben informálta minket, hogy az ESG index "a 60 legnagyobb környezeti, társadalmi és szervezeti teljesítményt mutató javasolt céget tartalmazza" és hogy "minden céget azzal a súlyozással jelölnek az indexben, amely közvetlenül összefügg a környezeti, társadalmi és szervezeti teljesítményével, kiemelő azokat, amelyek a leggyakorlatibb fenntarthatósági gyakorlatokat mutatják". Ez pontosan az ellenkezője a befektetési index saját metodológiájának megfogalmazásának.
Egy cég emelheti az üzemanyag-kibocsátásait, és ugyanakkor javíthatja az indexben szereplő osztályzatát, ha részletesebben rögzíti őket.
A HELLENiQ ENERGY 2025. decemberében kiadott sajtóközleményében a "teljesítmény" értékelést, amely "megerősíti a vállalat hosszú távú és időtlen elkötelezettségét a fenntartható fejlődés iránt" és a "vezető szerepét a felelős és fenntartható üzleti modell felé való átmenetben, ami pozitív hatással van a gazdaságra, a társadalomra és a környezetre". Egyéb szóval, egy rafináló, amely 51 millió tonna CO2-kiadást okoz a megeladott üzemanyagokból, a jelentéseinek teljességének százalékát "pozitív hatás a környezetre" néven mutatja be.
A sajtóközleményben használt kifejezésekkel kapcsolatos kérdésre a HELLENiQ ENERGY így válaszolt: "Az ATHEX ESG mutatóra vonatkozó hivatkozás, amely a 2025. december 17-i sajtóközleményben szerepelt, célja volt kiemelni a HELLENiQ ENERGY rendszeres erőfeszítéseit magas minőségű nyilvánosságra hozatalra és erős vállalati irányítási gyakorlatok elfogadására." Olvassa el a vállalat teljes válaszát itt.
A sajtóközleményeken kívül van egy másik zöldmosászodás motivációja, a "becenépítési panel", ahol a vállalatok az ATHEX ESG átláthatósági értékelését becénépítési értékelésként jegyezik. A Motor Oil 2025. évi éves pénzügyi jelentése egy "ESG/Becenépítési értékelési intézmények" táblázatot tartalmaz, ahol az ATHEX ESG Data Portal (97%) mellett a Sustainalytics (33.5 – "Magas kockázat") szerepel.
Kérdéseket intéztem a DEH-hez és a Motor Oil-hez a mutató bemutatásáról a dokumentumokban, de nem kaptam választ.
2021. decemberben a Piraeus Asset Management kiadott egy új közös alapot, amely "főként olyan részvényekbe fektetett, amelyek az ATHEX ESG mutató részei voltak", és reklámot tett belőle "az első ESG közös alap magyar részvényekkel". 2025. áprilisában a következő alap eltávolította az "ESG" szót a nevéről, míg a Piraeus fenntarthatósági jelentése (2026. január) írta, hogy az ATHEX ESG mutató "nem felel meg az EU szabályozási keretrendszernek a referenciámutatók számára". A Piraeus Asset Managementhoz fordultunk, hogy kommentálja az elnevezés változását, de nem kaptuk választ.
Az oka annak, hogy a Piraeus alap megváltoztatta a nevét, ugyanaz az, ami miatt a mutató nem állhatott volna meg más helyen Európában ezzel a névvel. Az ESMA iránymutatásai szerint egy "ESG" szót tartalmazó közös alapnak kizárnia kell az olyan vállalatokat, amelyek bevételei 1%-on feletti arányban származnak a szénbőről vagy 10%-on feletti arányban a nápholtról. A DEH, a HELLENiQ ENERGY és a Motor Oil ezeket a határokat meghaladja. Azonban egy pénzügyi mutató nevében szereplő "ESG" szó nem szabályozott a három kapcsolatos európai rendszer egyikében sem, mivel az EU csak az "EU Climate Transition/Paris-Aligned Benchmark" (az EU környezeti átmeneti/reformmutató) kifejezést védeli a mutatók neveiben. Így a mutató nem illegális, de a szabályozási üres teren mozog.
Azonban az Euronext, a legnagyobb európai tőzsdé-csoport, amelynek most már a görög tőzsdé is tagja, kizárja a fosszilis üzemanyagokat az ESG mutatóiból a többi tőzsdein.
A Párizsi CAC 40 ESG mutatóban a Motor Oil, a HELLENiQ ENERGY és a ΔΕΗ kizárásra kerülne az ESMA (Európai Vállalkozások Szervével) által meghatározott fosszilis üzemanyag-filterek miatt (az HELLENiQ ENERGY és a Motor Oil esetében az olaj bevételének aránya 10%-nál magasabb, a ΔΕΗ esetében a szénbányászat 1%-nál magasabb, valamint az elektricitás fosszilis üzemanyagokból való termelése 50%-nál magasabb).
Az Ámsterdami AEX ESG és a Brüsszeli BEL ESG mutatókban az Euronext az ESG kockázat szintjére alapozva értékelje a vállalatokat, ahogy a Sustainalytics kiszámítja. Csak a görög mutató esetében használják a nyitottsági szintet a teljesítmények helyett.
Kutatásunk során az Euronext-hez, az ATHEX anyavállalatához fordultunk, hogy magyarázza meg, miért térnek el a többi tőzsdé ESG mutatói az athéni mutatótól. A jelentés publikálásáig nem kaptunk választ.
Egy utolsó elem marad. A tőzsdé tervezi a metodológiát, működteti a becslési platformot, választja ki a mutató tagjait, de maga is tagja (mint bejelentkezett vállalat). Továbbá, a saját fenntarthatósági jelentésében az ATHEX említi az "ATHEX ESG Transparency Score"-t egy ESG értékelések táblázatában a Sustainalytics mutató mellett. A mutató kezelője magát a nyitottsági mértékeivel értékeli, és, pontosan mint a mutató más tagjai, ESG teljesítményének értékeléséül mutatja be.
Az ATHEX Euronext válasza arra, hogy miért említi az ATHEX ESG-t a teljesítményeket mérő mutatók mellett, a gyakorlatokra utalt: "Az általános gyakorlat, hogy a vállalatok a jelentéseikben egyszerűen [közzéteszik] az értékelő vagy mutató nevét és a saját pontszámukat/ratingjukat, anélkül, hogy részletesebben elemzenék a különbségeket vagy a közös pontokat."
FRISSEN (2026.10.29.): 2026. szeptember 18-án az Euronext Athens bejelentette, hogy a 2026. október 30-tól szüneteltetni fogja az ATHEX ESG index kiszámítását. A vállalat bejelentésének megfelelően az intézkedés "a referenciakeret átvizsgálásának és az ESG indexek területén valamint a kapcsolódó nemzetközi gyakorlatok fejlődésének figyelembevételének eredményeként" került meghozatalra. Az ATHEX ESG index szüneteltetésének bejelentése 54 nap után következett a vállalat felé intézett kérdéseink után, miközben az index öt évig folyamatosan frissítés alá volt vetve. A vállalat válasza a Reporters United felé nem említette semmilyen átvizsgálást vagy szüneteltetést. Cikkünk publikálása után újra megközelítettük az Euronext Athens-t, hogy pontosítsa, milyen "fejlődések" vezettek a fenti döntéshez. A vállalat nem válaszolt a kéréseinkre.
A Zöld papírok: Hogyan vált az ATHEX ESG index greenwashing eszközévé c. cikk először megjelent a R•U-ban.
Πράσινα χαρτιά: Πώς ο δείκτης ESG του Χρηματιστηρίου Αθηνών γίνεται εργαλείο greenwashing
Por Κωνσταντίνα Μαλτεπιώτη
Editing : Χριστόφορος Κάσδαγλης
Όταν ο Γκόρντον Γκέκο αναφωνούσε στην ταινία Wall Street του 1987 «greed is good» («η απληστία είναι καλή»), εξέφραζε με τον πιο γλαφυρό τρόπο τον αμοραλισμό των χρηματιστηριακών αγορών και των επενδυτών. Και όμως, από την αλλαγή της χιλιετίας έως σήμερα παρατηρείται μια σαφής τάση για επενδύσεις με περιβαλλοντικά και κοινωνικά κριτήρια, καθώς αρκετοί επενδυτές στρέφονται στους πιο «ηθικούς» δείκτες ESG (Environmental, Social, Governance, δηλαδή Περιβάλλον, Κοινωνία, Εταιρική Διακυβέρνηση).
Σκοπός των δεικτών ESG είναι να αποκλείουν προβληματικές εταιρείες τόσο με περιβαλλοντικά κριτήρια (όπως οι πετρελαιοβιομηχανίες) όσο και με κριτήρια που αφορούν κοινωνικά ευαίσθητα θέματα (όπως καπνοβιομηχανίες, εταιρείες όπλων ή τζόγου) ή θέματα διακυβέρνησης (όπως η έλλειψη διαφάνειας ή τα σκάνδαλα διαφθοράς).
Στην περίπτωση του Χρηματιστηρίου Αθηνών ο επίσημος δείκτης για το περιβάλλον, την κοινωνία και την εταιρική διακυβέρνηση είναι ο ATHEX ESG . Η ειρωνεία είναι ότι στην κορυφή αυτού του δείκτη βρίσκονται ένα διυλιστήριο πετρελαίου, μια τσιμεντοβιομηχανία και η ΔΕΗ, με διαφορά ο μεγαλύτερος ρυπαντής διοξειδίου του άνθρακα στην Ελλάδα. Συμπεριλαμβάνονται επίσης καταδικασμένες για καρτέλ συστημικές τράπεζες (Τράπεζα Πειραιώς, Alpha Bank, Eurobank, Εθνική Τράπεζα), αλλά και ο ΟΠΑΠ/Allwyn, το ιδιωτικό μονοπώλιο τζόγου της Ελλάδας. Το Reporters United δεν λαμβάνει χρηματοδότηση από καμία εταιρεία ενέργειας, τζόγου ή τράπεζα, γι’ αυτό μπορούμε να κάνουμε ρεπορτάζ σαν κι αυτό. Για να συνεχίσουμε, στήριξέ μας εδώ με μια μηνιαία συνδρομή.
Ο επίσημος δείκτης του Χρηματιστηρίου Αθηνών ATHEX ESG για το περιβάλλον είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο “πράσινη” είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει.
Δεν πρόκειται για λάθος. Ο δείκτης είναι σχεδιασμένος για να βαθμολογεί όχι το πόσο πράσινη είναι μια εταιρεία, αλλά μόνο και μόνο το πόσο πλήρη είναι τα στοιχεία που δημοσιεύει. Το ίδιο το Χρηματιστήριο το παραδέχεται με μια φράση που δύσκολα επιδέχεται παρερμηνεία: η βαθμολογία « εξετάζει το ποσοστό διαφάνειας […] και όχι την επίδοσή τους επί των δεικτών αυτών ».
Γύρω από αυτόν τον δείκτη έχει χτιστεί μια ολόκληρη βιομηχανία για τη δημιουργία πράσινης εικόνας. Διυλιστήρια όπως η HELLENiQ ENERGY (πρώην ΕΛΠΕ) τον διαφημίζουν ως «θετικό αποτύπωμα για το περιβάλλον». H ΔΕΗ τον παρουσιάζει ως απόδειξη «των υψηλότερων επιδόσεων» σε θέματα ESG. Κι ένα ρεύμα δημόσιου χρήματος διοχετεύεται προς ιδιωτικές συμβουλευτικές: Σύμφωνα με τα μητρώα δημοσίων συμβάσεων (Διαύγεια και ΚΗΜΔΗΣ), τουλάχιστον 850.000 ευρώ ξοδεύτηκαν την πενταετία 2021-2026 από δημόσιους οργανισμούς για την παραγωγή εκθέσεων που τροφοδοτούν το ATHEX ESG Data Portal, την πλατφόρμα δεδομένων απ’ όπου προκύπτει η βαθμολογία του δείκτη, χωρίς να μειώνουν ούτε έναν τόνο CO2.
Ο Δείκτης ATHEX ESG ξεκίνησε να υπολογίζεται στις 2 Αυγούστου 2021, και σήμερα περιλαμβάνει 60 εισηγμένες εταιρείες. Σύμφωνα με τον κανονισμό του, το μοναδικό κριτήριο για την ένταξη και τη στάθμιση μιας εταιρείας είναι το ESG Transparency Score (Βαθμολογία Διαφάνειας ESG), ένα ποσοστό που μετρά την πληρότητα της δημοσιοποίησης στοιχείων όπως οι εκπομπές ρύπων ή το ποσοστό γυναικών σε διευθυντικές θέσεις.
Συγκεκριμένα, μετράει πόσους από τους δείκτες του Οδηγού Δημοσιοποίησης του Χρηματιστηρίου (59 μετρικές, 113 επιμέρους στοιχεία) καταγράφει η κάθε εταιρεία στις εκθέσεις της. Το κατώφλι εισόδου είναι 30% και δεν υπάρχει κανένας αποκλεισμός με περιβαλλοντικά ή κοινωνικά κριτήρια. Καμία εταιρεία δεν υπάρχει περίπτωση να κοπεί για το τι κάνει, μόνο για το πόσα (δεν) δημοσιεύει.
Η ESG Transparency Methodology (Μεθοδολογία Διαφάνειας ESG), το επίσημο κείμενο της αξιολόγησης, το διατυπώνει ρητά: η μεθοδολογία «εξετάζει το ποσοστό (%) διαφάνειας που παρουσιάζουν οι εταιρείες ως προς τους δείκτες του Οδηγού Δημοσιοποίησης Πληροφοριών ESG του Χρηματιστηρίου Αθηνών, και όχι την επίδοσή τους επί των δεικτών αυτών διαχρονικά ή/και σε σύγκριση με άλλες εταιρείες». Με άλλα λόγια, μια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η επιφύλαξη αυτή, ωστόσο, υπάρχει μόνο μέσα στο τεχνικό έγγραφο. Στην επίσημη σελίδα της Euronext Athens , που λειτουργεί πλέον το Χρηματιστήριο Αθηνών, ο δείκτης περιγράφεται χωρίς κανέναν αντίστοιχο αστερίσκο. Η σελίδα διαφημίζει απλώς πως «μέσω αυτού του δείκτη, η Euronext Athens αναγνωρίζει και προωθεί τη δέσμευση των εταιρειών στις αρχές του ESG».
Σε σχεδόν πέντε χρόνια και εννέα αναθεωρήσεις έχουν διαγραφεί 10 εταιρείες, απλώς και μόνο λόγω «χαμηλής κατάταξης», δηλαδή επειδή οι εκθέσεις τους ήταν ελλιπείς (επίσημες ανακοινώσεις των αναθεωρήσεων: έναρξη 07/2021 , 11/2021 , 05/2 022 , 11/2022 , 11/2023 , 11/2024 , 05/2025 , 11/2025 , 05/2026 ).
Η διαφορά της βαθμολογίας ESG από το πραγματικό οικολογικό αποτύπωμα φαίνεται στα στοιχεία του ευρωπαϊκού συστήματος εμπορίας ρύπων (EU-ETS) και στις εκθέσεις των ίδιων των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, όπως προκύπτει από τον παρακάτω πίνακα.
Σύμφωνα με το Green Tank , ένα ελληνικό think tank (δεξαμενή σκέψης) που επικεντρώνεται σε περιβαλλοντικά ζητήματα, οι πιο ρυπογόνες δραστηριότητες στην Ελλάδα είναι ακριβώς οι κλάδοι των τεσσάρων εταιρειών του πίνακα, δηλαδή η ηλεκτροπαραγωγή από ορυκτό αέριο, η διύλιση και το τσιμέντο. Tα νούμερα αυτά αφορούν μόνο τις εγκαταστάσεις τους. Όταν προστεθεί η καύση των προϊόντων που πουλά κάθε εταιρεία, το αποτύπωμα των δύο διυλιστηρίων αυξάνεται σε πάνω από 50 εκατομμύρια τόνους έκαστο.
Απευθυνθήκαμε στη Euronext Athens, ώστε να μας εξηγήσει για ποιο λόγο ο δείκτης εξετάζει το ποσοστό διαφάνειας και όχι τις επιδόσεις ESG. Όπως μας είπε , «η επιλογή αυτής της μορφής δείκτη έγινε με επίκεντρο το disclosure (σ.σ.: τη διαφάνεια). Στόχος ήταν η ανάδειξη της σημαντικότητας της δημοσιοποίησης μη χρηματοοικονομικής πληροφόρησης από τις εισηγμένες και η κινητοποίηση αυτών προς αυτή την κατεύθυνση».
Η ίδια συνέχισε: «Παγκοσμίως, δεν υπάρχει κάποιος “κανόνας” για το ποια χαρακτηριστικά ESG πρέπει να εξετάζει ένας δείκτης – αυτό συνήθως είναι συνάρτηση της ωριμότητας της αγοράς και των αναγκών των επενδυτών. Όταν δημιουργήθηκε ο ATHEX ESG Index δεν υπήρχε ωριμότητα στα δεδομένα των ελληνικών εταιρειών για να εξεταστεί η απόδοση».
Ως προς τη συμπερίληψη στον δείκτη ATHEX ESG των εταιρειών με τις μεγαλύτερες εκπομπές διοξειδίου του άνθρακα στην Ελλάδα, η Euronext Athens σχολίασε πως «οι επενδυτές, αναλύοντας αυτά τα στοιχεία είναι σε θέση να κρίνουν ποιες εταιρίες εκπέμπουν πολύ και ποιες λίγο (σε absolute όρους ή intensity) και ανάλογα με την επενδυτική τους πολιτική να βάλουν και τα αντίστοιχα exclusions. Οι εκπομπές CO2 είναι κάτι υποκειμενικό για κάθε επενδυτή και έχει διαφορετικά επίπεδα inclusion/exclusion ανάλογα με τον κλάδο, το μέγεθος και άλλα χαρακτηριστικά της εταιρείας». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ .
Ίσως το πιο ενδιαφέρον είναι το πώς αξιολογούνται οι ίδιες εταιρείες από τους οίκους στους οποίους στηρίζονται οι επενδυτές διεθνώς για να μετρήσουν πραγματική επίδοση και κίνδυνο ESG, όπως είναι οι Sustainalitics και MSCI. Σε σχέση με τον δείκτη ATHEX ESG η εικόνα είναι σαφώς ανεστραμμένη: Οι εταιρείες που βαθμολογούνται από τον δείκτη του Χρηματιστηρίου με 97-99% παίρνουν μέτριες έως κακές αξιολογήσεις από τους διεθνείς οίκους αξιολόγησης που μετράνε τις πραγματικές περιβαλλοντικές επιδόσεις.
Κι η ίδια η αγορά όμως έχει ήδη αποφανθεί. Το νορβηγικό κρατικό ταμείο (Norges Bank Investment Management), το μεγαλύτερο κρατικό επενδυτικό ταμείο του κόσμου, το οποίο παίρνει τις αποφάσεις του δίνοντας ιδιαίτερη βαρύτητα στις επιδόσεις ESG, είχε αποκλείσει τη ΔΕΗ από το 2016 βάσει του κριτηρίου για τον άνθρακα και διατήρησε τον αποκλεισμό μέχρι τον Οκτώβριο του 2024, όταν πλέον η ΔΕΗ είχε μειώσει τη χρήση λιγνίτη κάτω από το όριο που θέτει το ταμείο.
Το νορβηγικό συνταξιοδοτικό KLP κράτησε τον δικό του αποκλεισμό ώς το 2026. Η νορβηγική επενδυτική εταιρεία Storebrand διατηρεί τη ΔΕΗ στη λίστα αποκλεισμών της ώς σήμερα. Πέντε σημερινά μέλη του δείκτη (ΔΕΗ, HELLENiQ ENERGY, Motor Oil, Metlen, ΓΕΚ ΤΕΡΝΑ) εμφανίζονται στις λίστες αναφοράς Global Coal Exit της γερμανικής urgewald , της ΜΚΟ που ερευνά εταιρείες που συμβάλλουν στην κλιματική αλλαγή και την οποία εκατοντάδες ευρωπαϊκοί θεσμικοί επενδυτές συμβουλεύονται για να αποφεύγουν τα ορυκτά καύσιμα.
Αν το ρεπορτάζ σταματούσε εδώ, θα μιλούσαμε απλώς για έναν κακοσχεδιασμένο δείκτη. Ο τρόπος όμως που οι εταιρείες μεταφράζουν τη «διαφάνεια» σε «επίδοση» δημιουργεί μια κατάσταση greenwashing – πράσινου ξεπλύματος θα λέγαμε στα ελληνικά.
Οι ευρωπαϊκές εποπτικές αρχές (ESMA, EBA, EIOPA) ορίζουν το greenwashing ως ισχυρισμό βιωσιμότητας που «δεν αντανακλά με σαφήνεια και ακρίβεια το πραγματικό προφίλ βιωσιμότητας» και μπορεί να παραπλανήσει.
Τον Μάρτιο του 2026 η ΔΕΗ μάς πληροφορούσε σε δελτίο τύπου ότι ο δείκτης ESG «περιλαμβάνει τις 60 εισηγμένες εταιρείες με τις υψηλότερες επιδόσεις σε θέματα περιβάλλοντος, κοινωνίας και διακυβέρνησης» και ότι «η βαρύτητα κάθε εταιρείας στον δείκτη συνδέεται άμεσα με την επίδοσή της σε θέματα ESG, αναδεικνύοντας εκείνες που παρουσιάζουν τις πιο ισχυρές πρακτικές βιωσιμότητας». Είναι η ακριβώς αντίθετη διατύπωση από αυτήν της μεθοδολογίας του ίδιου του Χρηματιστηρίου.
Mια εταιρεία μπορεί να αυξάνει τις εκπομπές της και ταυτόχρονα να βελτιώνει τη βαθμολογία της στον δείκτη, αρκεί να τις καταγράφει πληρέστερα.
Η HELLENiQ ENERGY, σε δικό της δελτίο τύπου τον Δεκέμβριο του 2025, χαρακτηρίζει τη βαθμολογία «επίδοση» που «επιβεβαιώνει τη σταθερή και διαχρονική δέσμευση στη βιώσιμη ανάπτυξη» και τον «ηγετικό της ρόλο στη μετάβαση προς ένα υπεύθυνο και βιώσιμο επιχειρηματικό μοντέλο, με θετικό αποτύπωμα για την οικονομία, την κοινωνία και το περιβάλλον». Με άλλα λόγια, ένα διυλιστήριο με αποτύπωμα 51 εκατομμυρίων τόνων CO2 από τα καύσιμα που πουλάει παρουσιάζει το ποσοστό πληρότητας των εκθέσεών του ως «θετικό αποτύπωμα για το περιβάλλον».
Στο ερώτημα γιατί το δελτίο τύπου χρησιμοποίησε αυτές τις φράσεις, η HELLENiQ ENERGY μάς απάντησε : «Η αναφορά στον δείκτη ATHEX ESG που υπήρξε στο Δελτίο Τύπου της 17ης Δεκεμβρίου 2025, αποσκοπούσε στο να αναδείξει την αναγνώριση της συστηματικής προσπάθειας εκ μέρους της HELLENiQ ENERGY για υψηλής ποιότητας δημοσιοποιήσεις και για την υιοθέτηση ισχυρών πρακτικών εταιρικής διακυβέρνησης». Διαβάστε ολόκληρη την απάντηση της εταιρείας εδώ .
Εκτός από τα δελτία τύπου, υπάρχει κι ένα δεύτερο μοτίβο greenwashing, το «πάνελ αξιολογήσεων», όπου εταιρείες καταχωρούν τη βαθμολογία διαφάνειας του ATHEX ESG ως βαθμολογία οίκου αξιολόγησης. Η Motor Oil, στην ετήσια οικονομική έκθεσή της για το 2025 , παραθέτει έναν πίνακα «Οίκοι Αξιολόγησης ESG / Επίδοση», όπου το ATHEX ESG Data Portal (97%) παρουσιάζεται δίπλα στη Sustainalytics (33.5 – «High risk»).
Απευθύναμε ερωτήσεις στη ΔΕΗ και τη Motor Oil σχετικά με την παρουσίαση του δείκτη στα κείμενά τους, αλλά δεν λάβαμε απάντηση.
Τον Δεκέμβριο του 2021 η Πειραιώς Asset Management διέθεσε ένα νέο αμοιβαίο κεφάλαιο που επένδυε «κυρίως σε μετοχές που περιλαμβάνονται στον Δείκτη ATHEX ESG», διαφημίζοντάς το ως «το πρώτο ESG αμοιβαίο με ελληνικές μετοχές» . Τον Απρίλιο του 2025 το διάδοχο κεφάλαιο έβγαλε το «ESG» από το όνομά του, ενώ η γνωστοποίηση αειφορίας της Πειραιώς (Ιανουάριος 2026) έγραφε ότι ο Δείκτης ATHEX ESG «δεν πληροί τις απαιτήσεις του κανονιστικού πλαισίου για τους δείκτες αναφοράς» της ΕΕ. Απευθυνθήκαμε στην Πειραιώς Asset Management για να σχολιάσει την αλλαγή του ονόματος, αλλά δεν λάβαμε απάντηση.
Ο λόγος που το κεφάλαιο της Πειραιώς άλλαξε όνομα είναι κι ο λόγος που ο δείκτης δεν θα μπορούσε να σταθεί πουθενά αλλού στην Ευρώπη με αυτό το όνομα. Βάσει των κατευθυντήριων γραμμών της ESMA , ένα αμοιβαίο κεφάλαιο με «ESG» στην ονομασία του οφείλει να αποκλείει εταιρείες με έσοδα άνω του 1% από άνθρακα ή 10% από πετρέλαιο. Η ΔΕΗ, η HELLENiQ ENERGY και η Motor Oil ξεπερνούν αυτά τα όρια. Το «ESG» σε όνομα χρηματιστηριακού δείκτη, ωστόσο, δεν ρυθμίζεται από κανένα από τα τρία σχετικά ευρωπαϊκά καθεστώτα, καθώς η ΕΕ προστατεύει μόνο τους όρους «EU Climate Transition/Paris-Aligned Benchmark» (δείκτης αναφοράς της ΕΕ για την κλιματική μετάβαση) στις ονομασίες δεικτών. Ως εκ τούτου ο δείκτης δεν είναι παράνομος, αλλά κινείται μέσα στο κανονιστικό κενό.
Κι η ίδια η Euronext όμως, ο μεγαλύτερος πανευρωπαϊκός όμιλος χρηματιστηρίων στον οποίο ανήκει πλέον το Χρηματιστήριο Αθηνών, αποκλείει τα ορυκτά καύσιμα από τους δείκτες ESG στα άλλα χρηματιστήριά της.
Στον δείκτη CAC 40 ESG του Παρισιού, η Motor Oil, η HELLENiQ ENERGY και η ΔΕΗ θα αποκλείονταν από τα ίδια τα φίλτρα ορυκτών καυσίμων της ESMA (πετρέλαιο άνω του 10% των εσόδων για HELLENiQ ENERGY και Motor Oil, εξόρυξη άνθρακα άνω του 1% και ηλεκτροπαραγωγή από ορυκτά καύσιμα άνω του 50% για τη ΔΕΗ).
Στους δείκτες AEX ESG του Άμστερνταμ και BEL ESG των Βρυξελλών, η Euronext αξιολογεί τις εταιρείες με βάση το επίπεδο ESG κινδύνου, όπως αυτό υπολογίζεται από τη Sustainalytics. Μόνο στον ελληνικό δείκτη χρησιμοποιείται το επίπεδο διαφάνειας αντί για τις ίδιες τις επιδόσεις.
Κατά την έρευνά μας απευθυνθήκαμε στη Euronext, τη μητρική της Euronext Athens, ώστε να μας εξηγήσει γιατί οι δείκτες ESG στα άλλα χρηματιστήριά της διαφέρουν σε σχέση με τον δείκτη της Αθήνας. Μέχρι τη στιγμή που δημοσιεύτηκε το ρεπορτάζ δεν λάβαμε απάντηση.
Μένει ένα τελευταίο στοιχείο. Το Χρηματιστήριο σχεδιάζει τη μεθοδολογία, λειτουργεί την πλατφόρμα βαθμολόγησης, επιλέγει τα μέλη του δείκτη, αλλά είναι και το ίδιο μέλος του (ως εισηγμένη εταιρεία). Μάλιστα, στη δική του έκθεση βιωσιμότητας η ATHEX παραθέτει το «ATHEX ESG Transparency Score» σε πίνακα αξιολογήσεων ESG δίπλα στον δείκτη Sustainalytics. Ο διαχειριστής του δείκτη βαθμολογεί τον εαυτό του με το δικό του μέτρο διαφάνειας και, όπως ακριβώς κι άλλα μέλη του δείκτη, τον παρουσιάζει ως αξιολόγηση επιδόσεων ESG.
Η απάντηση της Euronext Athens, όταν ρωτήσαμε γιατί παραθέτει τον ATHEX ESG δίπλα σε δείκτες που μετρούν επιδόσεις, ήταν σαφής για τις πρακτικές της βιομηχανίας: «Είναι η συνήθης πρακτική οι εταιρίες στις εκθέσεις τους απλώς [να] δημοσιοποιούν το όνομα του αξιολογητή ή δείκτη και το score/rating τους χωρίς να κάνουν ανάλυση των διαφορών ή των κοινών σημείων».
UPDATE (29.10.2026): Στις 18 Σεπτεμβρίου 2026 η Euronext Athens ανακοίνωσε την παύση υπολογισμού του δείκτη ATHEX ESG από τις 30 Οκτωβρίου. Σύμφωνα με την ανακοίνωση της εταιρείας, η απόφαση πάρθηκε «κατόπιν επανεξέτασης του πλαισίου αναφοράς των δεικτών και λαμβάνοντας υπόψη τις εξελίξεις του τοπίου των δεικτών ESG και των σχετικών διεθνών πρακτικών». Η ανακοίνωση για διακοπή του ATHEX ESG ήρθε 54 μέρες μετά τις ερωτήσεις μας προς την εταιρεία και ενώ ο δείκτης ανανεωνόταν ανελλιπώς επί πέντε χρόνια. Στην απάντησή της προς το Reporters United η εταιρεία δεν είχε κάνει καμία αναφορά σε τυχόν επανεξέταση ή παύση του δείκτη. Μετά τη δημοσίευση του άρθρου μας απευθυνθήκαμε εκ νέου στην Euronext Athens για να μας διευκρινίσει ποιες είναι οι «εξελίξεις» που οδήγησαν στην εν λόγω απόφαση. Η εταιρεία δεν ανταποκρίθηκε στο αίτημά μας.
Το άρθρο Πράσινα χαρτιά: Πώς ο δείκτης ESG του Χρηματιστηρίου Αθηνών γίνεται εργαλείο greenwashing εμφανίστηκε πρώτα στο R•U .
Papiers verts : comment l'indice ESG de la Bourse d'Athènes devient un outil de greenwashing
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Édition : Christoforos Kasdaglis
Lorsque Gordon Gekko déclarait dans le film Wall Street de 1987 « greed is good » (« la cupidité est bonne »), il exprimait de la manière la plus percutante l'amoralisme des marchés financiers et des investisseurs. Cependant, depuis le changement de millénaire jusqu'à aujourd'hui, on observe une tendance claire vers des investissements basés sur des critères environnementaux et sociaux, car de nombreux investisseurs se tournent vers des indices plus « éthiques » ESG (Environmental, Social, Governance, c'est-à-dire Environnement, Société, Gouvernance).
L'objectif des indices ESG est d'exclure les entreprises problématiques, tant sur des critères environnementaux (comme les industries pétrolières) que sur des critères liés à des questions sociales sensibles (comme les industries du tabac, les fabricants d'armes ou de jeux d'argent) ou des questions de gouvernance (comme le manque de transparence ou des scandales de corruption).
Dans le cas de la Bourse d'Athènes, l'indice officiel pour l'environnement, la société et la gouvernance d'entreprise est l'ATHEX ESG. L'ironie est que le sommet de cet indice est occupé par une raffinerie de pétrole, une cimenterie et la DEH, le plus grand émetteur de dioxyde de carbone en Grèce. Il inclut également des banques condamnées pour ententes illicites (Banque du Pirée, Alpha Bank, Eurobank, National Bank), ainsi que l'OPAP/Allwyn, le monopole privé des jeux d'argent en Grèce. Reporters United ne reçoit pas de financement de toute entreprise énergétique, de jeux d'argent ou de banque, c'est pourquoi nous pouvons réaliser des reportages comme celui-ci. Pour que nous puissions continuer, soutenez-nous ici avec un abonnement mensuel.
L'indice officiel de la Bourse d'Athènes ATHEX ESG pour l'environnement est conçu pour évaluer non pas à quel point une entreprise est « verte », mais uniquement et exclusivement à quel point les informations qu'elle publie sont complètes.
Il ne s'agit pas d'une erreur. L'indice est conçu pour évaluer non pas à quel point une entreprise est verte, mais uniquement et exclusivement à quel point les informations qu'elle publie sont complètes. La Bourse elle-même le reconnaît avec une phrase qui ne prête guère à interprétation : l'évaluation « examine le pourcentage de transparence […] et non leur performance sur ces indicateurs ».
Autour de cet indicateur s'est développée une industrie entière pour la création d'une image verte. Des raffineries comme HELLENiQ ENERGY (anciennement ELPE) le vantent comme un « impact positif sur l'environnement ». PPC le présente comme une preuve de « performances élevées » en matière ESG. Et un flux de fonds publics est canalisé vers des cabinets de conseil privés : selon les registres des contrats publics (Transparence et KEPE), au moins 850 000 euros ont été dépensés sur la période 2021-2026 par des organismes publics pour la production de rapports alimentant le ATHEX ESG Data Portal, la plateforme de données à partir de laquelle découle la notation de l'indice, sans réduire d'un seul tonne de CO2.
L'Indice ATHEX ESG a commencé à être calculé le 2 août 2021, et aujourd'hui il comprend 60 entreprises cotées. Selon son règlement, le seul critère pour l'inclusion et l'évaluation d'une entreprise est le ESG Transparency Score (Note de Transparence ESG), un pourcentage mesurant la complétude de la publication d'informations telles que les émissions de polluants ou le pourcentage de femmes dans des postes de direction.
Plus précisément, il mesure combien des indicateurs du Guide de Publication de la Bourse (59 métriques, 113 éléments détaillés) chaque entreprise enregistre dans ses rapports. Le seuil d'entrée est de 30% et il n'y a aucun critère d'exclusion environnemental ou social. Aucune entreprise n'est susceptible d'être exclue pour ce qu'elle fait, mais seulement pour ce qu'elle (ne) publie.
La ESG Transparency Methodology (Méthodologie de Transparence ESG), le document officiel d'évaluation, le stipule explicitement : la méthodologie « examine le pourcentage (%) de transparence que les entreprises présentent en ce qui concerne les indicateurs du Guide de Publication d'Informations ESG de la Bourse d'Athènes, et non leur performance sur ces indicateurs au fil du temps ou en comparaison avec d'autres entreprises ». Autrement dit, une entreprise peut augmenter ses émissions et améliorer simultanément sa notation dans l'indice, à condition de les enregistrer plus complètement.
Cette réserve, cependant, n'existe que dans le document technique. Sur la page officielle de Euronext Athens, qui gère désormais la Bourse d'Athènes, l'indice est décrit sans aucun astérisque correspondant. La page se contente de promouvoir que « par le biais de cet indice, Euronext Athens reconnaît et promeut l'engagement des entreprises envers les principes ESG ».
En près de cinq ans et neuf révisions, 10 entreprises ont été supprimées, simplement en raison de « faible classement », c'est-à-dire parce que leurs rapports étaient insuffisants (annonces officielles des révisions : début 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
La différence entre la notation ESG et l'empreinte écologique réelle apparaît dans les données du système européen d'échange de quotas d'émission (EU-ETS) et dans les rapports des entreprises elles-mêmes ayant les plus grandes émissions de dioxyde de carbone en Grèce, comme le montre le tableau ci-dessous.
Selon Green Tank, un think tank grec qui se concentre sur les questions environnementales, les activités les plus polluantes en Grèce sont précisément les secteurs des quatre entreprises du tableau, à savoir la production d'électricité à partir de gaz naturel, le raffinage et le ciment. Ces chiffres concernent uniquement leurs installations. Lorsque l'on ajoute la combustion des produits vendus par chaque entreprise, l'empreinte des deux raffineries augmente à plus de 50 millions de tonnes chacune.
Nous avons contacté Euronext Athens pour nous expliquer pourquoi l'indice examine le pourcentage de transparence et non les performances ESG. Comme on nous a dit, «le choix de cette forme d'indice a été axé sur la transparence. L'objectif était de souligner l'importance de la publication d'informations non financières par les sociétés cotées et de les encourager dans cette direction».
Elle a ajouté : «Globalement, il n'existe pas de « règle » sur les caractéristiques ESG que doit examiner un indice – cela dépend généralement de la maturité du marché et des besoins des investisseurs. Lorsque l'indice ATHEX ESG a été créé, il n'y avait pas de maturité dans les données des entreprises grecques pour examiner les performances».
En ce qui concerne l'inclusion dans l'indice ATHEX ESG des entreprises ayant les plus grandes émissions de dioxyde de carbone en Grèce, Euronext Athens a commenté que «les investisseurs, en analysant ces données, sont en mesure de juger quelles entreprises émettent beaucoup et quelles émettent peu (en termes absolus ou d'intensité) et, en fonction de leur politique d'investissement, de mettre en place les exclusions correspondantes. Les émissions de CO2 sont une question subjective pour chaque investisseur et ont des niveaux d'inclusion/exclusion différents en fonction du secteur, de la taille et d'autres caractéristiques de l'entreprise». Lisez la réponse complète de l'entreprise ici.
Peut-être le plus intéressant est de voir comment les mêmes entreprises sont évaluées par les agences sur lesquelles s'appuient les investisseurs internationaux pour mesurer la performance et le risque ESG réels, telles que Sustainalytics et MSCI. Par rapport à l'indice ATHEX ESG, l'image est clairement inversée : les entreprises notées à 97-99 % par l'indice boursier reçoivent des évaluations moyennes à mauvaises des agences internationales qui mesurent les performances environnementales réelles.
Et le marché a déjà tranché. Le fonds souverain norvégien (Norges Bank Investment Management), le plus grand fonds souverain d'investissement au monde, qui prend ses décisions en accordant une importance particulière aux performances ESG, avait exclu PPC de son portefeuille en 2016 sur la base du critère du charbon et a maintenu cette exclusion jusqu'en octobre 2024, lorsque PPC avait réduit l'utilisation du lignite en dessous du seuil fixé par le fonds.
Le fonds de pension norvégien KLP a maintenu son exclusion jusqu'en 2026. La société d'investissement norvégienne Storebrand conserve PPC sur sa liste d'exclusion à ce jour. Cinq membres actuels de l'indice (PPC, HELLENiQ ENERGY, Motor Oil, Metlen, GEK Terna) figurent sur les listes de référence Global Coal Exit de l'ONG allemande urgewald, qui enquête sur les entreprises contribuant au changement climatique et dont les centaines d'investisseurs institutionnels européens se servent pour éviter les combustibles fossiles.
Si le reportage s'arrêtait là, nous parlerions simplement d'un indice mal conçu. Cependant, la façon dont les entreprises traduisent la «transparence» en «performance» crée une situation de greenwashing – ou «blanchiment vert» en grec.
Les autorités de supervision européennes (ESMA, EBA, EIOPA) définissent le greenwashing comme une affirmation de durabilité qui «ne reflète pas clairement et précisément le profil de durabilité réel» et qui peut induire en erreur.
En mars 2026, PPC nous informait dans un communiqué de presse que l'indice ESG «inclut les 60 entreprises recommandées avec les meilleures performances en matière d'environnement, de société et de gouvernance» et que «le poids de chaque entreprise dans l'indice est directement lié à sa performance en matière d'ESG, mettant en avant celles qui présentent les pratiques de durabilité les plus robustes». C'est l'exact opposé de la formulation de la méthodologie du même Marché.
Une entreprise peut augmenter ses émissions et améliorer simultanément sa notation dans l'indice, à condition de les enregistrer de manière plus complète.
HELLENiQ ENERGY, dans un communiqué de presse en décembre 2025, qualifie la notation « performance » qui « confirme son engagement stable et durable dans le développement durable » et son « rôle de leader dans la transition vers un modèle d’affaires responsable et durable, avec un impact positif sur l’économie, la société et l’environnement ». Autrement dit, une raffinerie avec un impact de 51 millions de tonnes de CO2 des carburants qu’elle vend présente le taux de couverture de ses rapports comme un « impact positif pour l’environnement ».
Interrogée sur les raisons de l’utilisation de ces expressions dans le communiqué de presse, HELLENiQ ENERGY nous a répondu : « La référence à l’indice ATHEX ESG dans le communiqué de presse du 17 décembre 2025 visait à souligner la reconnaissance des efforts systématiques de HELLENiQ ENERGY pour des publications de haute qualité et l’adoption de pratiques de gouvernance d’entreprise solides ». Lisez la réponse complète de l’entreprise ici.
En plus des communiqués de presse, il existe un deuxième motif de greenwashing, le « panel d’évaluation », où les entreprises inscrivent la notation de transparence de l’ATHEX ESG comme une notation d’agence d’évaluation. Motor Oil, dans son rapport financier annuel pour 2025, cite un tableau « Agences d’évaluation ESG / Performance », où l’ATHEX ESG Data Portal (97%) est présenté à côté de Sustainalytics (33.5 – « High risk »).
Nous avons posé des questions à la DEH et à Motor Oil concernant la présentation de l’indice dans leurs documents, mais nous n’avons pas reçu de réponse.
En décembre 2021, Piraeus Asset Management a lancé un nouveau fonds commun de placement qui investissait « principalement dans des actions incluses dans l’indice ATHEX ESG », le présentant comme « le premier fonds commun ESG avec des actions grecques ». En avril 2025, le fonds successeur a retiré « ESG » de son nom, tandis que la déclaration de durabilité de Piraeus (janvier 2026) indiquait que l’indice ATHEX ESG « ne satisfait pas aux exigences du cadre réglementaire pour les indices de référence » de l’UE. Nous avons contacté Piraeus Asset Management pour commenter le changement de nom, mais nous n’avons pas reçu de réponse.
La raison pour laquelle le fonds de Piraeus a changé de nom est la même que celle pour laquelle l’indice ne pouvait pas exister ailleurs en Europe avec ce nom. Selon les lignes directrices de l’ESMA, un fonds commun de placement avec « ESG » dans son nom doit exclure les entreprises dont les revenus dépassent 1 % de charbon ou 10 % de pétrole. La DEH, HELLENiQ ENERGY et Motor Oil dépassent ces seuils. Cependant, « ESG » dans le nom d’un indice financier n’est réglementé par aucun des trois régimes européens pertinents, car l’UE protège uniquement les termes « EU Climate Transition/Paris-Aligned Benchmark » (indice de référence de l’UE pour la transition climatique) dans les noms d’indices. Par conséquent, l’indice n’est pas illégal, mais opère dans un vide réglementaire.
Et Euronext, le plus grand groupe boursier paneuropéen auquel appartient désormais la Bourse d'Athènes, exclut les combustibles fossiles des indices ESG dans ses autres bourses.
Dans l'indice CAC 40 ESG de Paris, Motor Oil, HELLENiQ ENERGY et PPC seraient exclues par les filtres de combustibles fossiles de l'ESMA (pétrole représentant plus de 10% des revenus pour HELLENiQ ENERGY et Motor Oil, extraction de charbon supérieure à 1% et production d'électricité à partir de combustibles fossiles supérieure à 50% pour PPC).
Dans les indices AEX ESG d'Amsterdam et BEL ESG de Bruxelles, Euronext évalue les entreprises en fonction du niveau de risque ESG, tel que calculé par Sustainalytics. Seul l'indice grec utilise le niveau de transparence au lieu des performances elles-mêmes.
Dans le cadre de notre enquête, nous avons contacté Euronext, la maison mère d'Euronext Athens, pour nous expliquer pourquoi les indices ESG dans ses autres bourses diffèrent de celui d'Athènes. Nous n'avons pas reçu de réponse au moment de la publication du reportage.
Il reste un dernier élément. La Bourse conçoit la méthodologie, opère la plateforme de notation, sélectionne les membres de l'indice, mais elle est également membre de celui-ci (en tant qu'entreprise cotée). De plus, dans son propre rapport de durabilité, ATHEX cite le « ATHEX ESG Transparency Score » dans un tableau de notations ESG à côté de l'indice Sustainalytics. Le gestionnaire de l'indice évalue lui-même avec sa propre mesure de transparence et, comme les autres membres de l'indice, le présente comme une évaluation des performances ESG.
La réponse d'Euronext Athens, lorsque nous avons demandé pourquoi elle cite l'ATHEX ESG à côté d'indices mesurant les performances, était claire sur les pratiques de l'industrie : « Il est courant que les entreprises dans leurs rapports publient simplement le nom de l'évaluateur ou de l'indice et leur score/rating sans analyser les différences ou les points communs ».
MISE À JOUR (29.10.2026) : Le 18 septembre 2026, Euronext Athens a annoncé la cessation du calcul de l'indice ATHEX ESG à partir du 30 octobre. Selon le communiqué de la société, cette décision a été prise « après une réévaluation du cadre de référence des indices et en tenant compte des évolutions du domaine des indices ESG et des pratiques internationales connexes ». L'annonce de la suspension de l'indice ATHEX ESG est intervenue 54 jours après nos questions à la société, et alors que l'indice était régulièrement mis à jour depuis cinq ans. Dans sa réponse à Reporters United, la société n'a fait aucune mention d'une éventuelle réévaluation ou suspension de l'indice. Après la publication de notre article, nous avons de nouveau contacté Euronext Athens pour nous clarifier quelles étaient les « évolutions » qui ont conduit à cette décision. La société n'a pas répondu à notre demande.
L'article "Papiers verts : Comment l'indice ESG de la Bourse d'Athènes devient un outil de greenwashing" est apparu pour la première fois sur R•U.
Green papers: how the Athens Stock Exchange’s ESG index becomes a greenwashing tool
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Editing: Christoforos Kasdaglis
When Gordon Gekko declared in the 1987 film Wall Street that “greed is good” (“the greed is good”), he expressed the amorality of financial markets and investors in the most vivid way. However, from the turn of the millennium to the present day, there has been a clear trend towards investments with environmental and social criteria, as several investors are turning to the more “ethical” ESG (Environmental, Social, Governance, i.e., Environment, Society, Corporate Governance) indicators.
The purpose of ESG indicators is to exclude problematic companies both on environmental criteria (such as oil industries) and on criteria related to socially sensitive issues (such as tobacco industries, arms companies, or gambling) or governance issues (such as lack of transparency or corruption scandals).
In the case of the Athens Stock Exchange, the official indicator for the environment, society, and corporate governance is the ATHEX ESG. The irony is that at the top of this indicator are an oil refinery, a cement factory, and DEH, the largest carbon dioxide polluter in Greece. It also includes banks condemned for systemic cartels (Piraeus Bank, Alpha Bank, Eurobank, National Bank), as well as OPAP/Allwyn, the private gambling monopoly of Greece. Reporters United does not receive funding from any energy company, gambling, or bank, which is why we can produce reports like this one. To continue, support us here with a monthly subscription.
The official Athens Stock Exchange ATHEX ESG indicator for the environment is designed to rate not how “green” a company is, but only and solely how complete the data it publishes are.
This is not a mistake. The indicator is designed to rate not how green a company is, but only and solely how complete the data it publishes are. The Stock Exchange itself admits this with a phrase that leaves little room for misinterpretation: the rating “examines the transparency percentage […] and not their performance on these indicators.”
An entire industry has been built around this index to create a green image. Refineries such as HELLENiQ ENERGY (formerly ELPE) promote it as a “positive footprint for the environment.” PPC (DEI) presents it as proof of “the highest performance” in ESG matters. And a stream of public funds is channeled to private consulting firms: According to public procurement registers (Transparency and KEDMIS), at least 850,000 euros were spent by public bodies during the 2021-2026 period to produce reports that feed the ATHEX ESG Data Portal, the data platform from which the index rating is derived, without reducing CO2 emissions by even one ton.
The ATHEX ESG Index began to be calculated on August 2, 2021, and today includes 60 listed companies. According to its regulation, the sole criterion for inclusion and ranking of a company is the ESG Transparency Score, a percentage that measures the completeness of the disclosure of elements such as emissions or the percentage of women in leadership positions.
Specifically, it measures how many of the indicators in the Stock Exchange Disclosure Guide (59 metrics, 113 specific items) each company records in its reports. The entry threshold is 30%, and there is no exclusion based on environmental or social criteria. No company can be removed for what it does, only for what (it does not) publish.
The ESG Transparency Methodology, the official text of the assessment, explicitly states: the methodology “examines the percentage (%) of transparency that companies present regarding the indicators of the Athens Stock Exchange ESG Information Disclosure Guide, and not their performance on these indicators over time or in comparison with other companies.” In other words, a company can increase its emissions and simultaneously improve its rating on the index, as long as it records them more comprehensively.
However, this reservation exists only in the technical document. On the official page of Euronext Athens, which now operates the Athens Stock Exchange, the index is described without any corresponding asterisk. The page simply advertises that “through this index, Euronext Athens recognizes and promotes companies' commitment to ESG principles.”
In nearly five years and nine reviews, 10 companies have been removed solely due to “low ranking,” i.e., because their reports were inadequate (official announcements of the reviews: start 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
The difference between ESG ratings and actual ecological footprint is evident in the data from the European Union Emissions Trading System (EU-ETS) and the reports of the companies with the highest carbon dioxide emissions in Greece, as shown in the table below.
According to Green Tank, a Greek think tank focused on environmental issues, the most polluting activities in Greece are precisely those of the four companies listed in the table, namely electricity generation from natural gas, refining, and cement. These figures pertain only to their installations. When the combustion of the products sold by each company is added, the footprint of the two refineries increases to over 50 million tons each.
We approached Euronext Athens to explain why the index examines the transparency ratio rather than ESG performance. As they told us, “The choice of this form of index was centered on disclosure. The aim was to highlight the importance of non-financial information disclosure by listed companies and to mobilize them in this direction.”
They continued: “Globally, there is no ‘rule’ for which ESG characteristics an index should examine – this is usually a function of market maturity and investor needs. When the ATHEX ESG Index was created, there was no maturity in the data of Greek companies to examine performance.”
Regarding the inclusion in the ATHEX ESG Index of companies with the highest carbon dioxide emissions in Greece, Euronext Athens commented that “investors, analyzing these data, are in a position to judge which companies emit a lot and which emit little (in absolute terms or intensity) and, accordingly, to apply the corresponding exclusions. CO2 emissions are subjective for each investor and have different inclusion/exclusion levels depending on the sector, size, and other characteristics of the company.” Read the company's full response here.
Perhaps the most interesting aspect is how these same companies are evaluated by the houses on which international investors rely to measure actual ESG performance and risk, such as Sustainalytics and MSCI. In contrast to the ATHEX ESG Index, the picture is clearly inverted: companies rated by the Stock Exchange index with 97-99% receive moderate to poor ratings from international rating houses that measure actual environmental performance.
And the market has already made its decision. The Norwegian state fund (Norges Bank Investment Management), the world's largest sovereign wealth fund, which makes its decisions by giving particular weight to ESG performance, had excluded PPC from its portfolio since 2016 based on the coal criterion and maintained the exclusion until October 2024, when PPC had reduced its lignite use below the fund's threshold.
The Norwegian pension fund KLP kept its exclusion until 2026. The Norwegian investment company Storebrand still keeps PPC on its exclusion list to this day. Five current members of the index (PPC, HELLENiQ ENERGY, Motor Oil, Metlen, GEK Terna) appear on the reference lists of the Global Coal Exit List by German NGO urgewald, which researches companies contributing to climate change and which hundreds of European institutional investors consult to avoid fossil fuels.
If the report stopped here, we would simply be talking about a poorly designed index. However, the way companies translate "transparency" into "performance" creates a situation of greenwashing – what we would call "greenwashing" in Greek.
European supervisory authorities (ESMA, EBA, EIOPA) define greenwashing as a sustainability claim that "does not clearly and accurately reflect the actual sustainability profile" and can mislead.
In March 2026, PPC informed us in a press release that the ESG index "includes the 60 listed companies with the highest performance in environmental, social, and governance issues" and that "the weight of each company in the index is directly linked to its performance in ESG issues, highlighting those that exhibit the strongest sustainability practices." This is the exact opposite of the methodology of the Stock Exchange itself.
A company can increase its emissions and simultaneously improve its rating in the index, as long as it records them more comprehensively.
HELLENiQ ENERGY, in a press release in December 2025, characterizes the "performance" rating that "confirms its stable and long-term commitment to sustainable development" and its "leading role in the transition to a responsible and sustainable business model, with a positive impact on the economy, society, and the environment." In other words, a refinery with a carbon footprint of 51 million tons of CO2 from the fuels it sells presents the completeness percentage of its reports as a "positive impact on the environment."
When asked why the press release used these phrases, HELLENiQ ENERGY responded: "The reference to the ATHEX ESG index in the press release of December 17, 2025, aimed to highlight the recognition of HELLENiQ ENERGY's systematic effort for high-quality disclosures and the adoption of strong corporate governance practices." Read the company's full response here.
Besides the press releases, there is a second greenwashing motive, the "ratings panel," where companies list the transparency rating of the ATHEX ESG as a credit rating. Motor Oil, in its 2025 annual financial report, cites a table "Credit Rating Agencies ESG / Performance," where the ATHEX ESG Data Portal (97%) is presented next to Sustainalytics (33.5 – "High risk").
We directed questions to PPC and Motor Oil regarding the presentation of the index in their texts, but did not receive a response.
In December 2021, Piraeus Asset Management launched a new mutual fund that invested "mainly in shares included in the ATHEX ESG Index," advertising it as "the first ESG mutual fund with Greek shares." In April 2025, the successor fund removed "ESG" from its name, while Piraeus' sustainability announcement (January 2026) stated that the ATHEX ESG Index "does not meet the requirements of the EU regulatory framework for benchmarks." We reached out to Piraeus Asset Management to comment on the name change, but did not receive a response.
The reason the Piraeus fund changed its name is the same reason the index could not stand anywhere else in Europe with this name. According to ESMA guidelines, a mutual fund with "ESG" in its name must exclude companies with revenues above 1% from coal or 10% from oil. PPC, HELLENiQ ENERGY, and Motor Oil exceed these limits. However, "ESG" in the name of a financial index is not regulated by any of the three relevant European regimes, as the EU only protects the terms "EU Climate Transition/Paris-Aligned Benchmark" (EU reference index for climate transition) in index names. Therefore, the index is not illegal, but operates within a regulatory gap.
However, Euronext itself, the largest pan-European stock exchange group to which the Athens Stock Exchange now belongs, excludes fossil fuels from its ESG indices in its other stock exchanges.
In the Paris CAC 40 ESG index, Motor Oil, HELLENiQ ENERGY, and PPC would be excluded by the same fossil fuel filters of ESMA (oil above 10% of revenues for HELLENiQ ENERGY and Motor Oil, coal mining above 1%, and electricity generation from fossil fuels above 50% for PPC).
In the AEX ESG index of Amsterdam and the BEL ESG of Brussels, Euronext evaluates companies based on their ESG risk level, as calculated by Sustainalytics. Only in the Greek index is transparency level used instead of performance metrics.
In our investigation, we approached Euronext, the parent company of Euronext Athens, to explain why the ESG indices in its other stock exchanges differ from the Athens index. As of the publication of the report, we had not received a response.
There is one final element. The Stock Exchange designs the methodology, operates the rating platform, selects the index members, but it is also a member of it (as a listed company). Indeed, in its own sustainability report, ATHEX lists the "ATHEX ESG Transparency Score" in a table of ESG ratings next to the Sustainalytics index. The index manager rates itself with its own transparency measure and, like other members of the index, presents it as an ESG performance rating.
The response from Euronext Athens, when we asked why it lists the ATHEX ESG next to indices that measure performance, was clear about industry practices: "It is common practice for companies in their reports to simply [publish] the name of the evaluator or index and their score/rating without analyzing the differences or common points."
UPDATE (29.10.2026): On September 18, 2026, Euronext Athens announced the cessation of the calculation of the ATHEX ESG index from October 30. According to the company's announcement, the decision was made "following a review of the reference framework for indices and taking into account the developments in the ESG indices landscape and related international practices." The announcement of the suspension of the ATHEX ESG index came 54 days after our questions to the company and while the index had been continuously updated for five years. In its response to Reporters United, the company made no reference to any review or suspension of the index. Following the publication of our article, we reached out again to Euronext Athens to clarify what the "developments" were that led to this decision. The company did not respond to our request.
The article Green Papers: How the ESG Index of the Athens Stock Exchange Becomes a Tool for Greenwashing first appeared on R•U.
Verdaj paperoj: kiel la ESG-indekso de la Atena Borso fariĝas ilo de verdlavado
Por Κωνσταντίνα Μαλτεπιώτη
Traducción automática del griego · el original manda
Redaktado: Christoforos Kasdaglis
Kiam Gordon Gekko enkontraĝis en la filmo "Wall Street" de 1987 kaj diris "greed is good" («la avido estas bona»), li esprimis en la plej profunda maniero la amoralon de la borsaj markegoj kaj investistoj. Tamen, de la komenco de la nova miljardejo ĝis hodiaŭ, oni observas klara tendencon al investadoj kun ekologiaj kaj socialaj kriterioj, ĉar multaj investistoj turniĝas al la pli "etikaj" indikiloj ESG (Environmental, Social, Governance, t.e. Ekologio, Socio, Korporacia Gvidado).
La celo de la indikiloj ESG estas ekskluzi problemajn korporaciojn laŭ ekologiaj kriterioj (kiel petroleaj industrioj) kaj laŭ kriterioj rilataj al socialaj temoj (kiel tabakindustrioj, armindustrioj aŭ ludoindustrioj) aŭ gvidaj temoj (kiel manko de transparenteco aŭ korupciaj skandaloj).
En la kazo de la Atena Borsaro, la oficiala indikilo por ekologio, socio kaj korporacia gvidado estas la ATHEX ESG. La ironio estas ke en la veturpunkto de tiu indikilo troviĝas petroleara rafinerio, cementa fabriko kaj la DEH, la plej granda emetanto de karbona dioxid en Grekio. Ankaŭ estas inkluzivitaj bankoj konviktigitaj pro karteloj (Piraeus Bank, Alpha Bank, Eurobank, National Bank), kaj la OPAP/Allwyn, la privata ludo-monopolio en Grekio. Reporters United ne ricevas financon de iu energi-korporacio, ludo-korporacio aŭ banko, pro tio ni povas faras reportaĵojn kiel tiu. Por ke ni povu daŭrigi, subtenu nin ĉi tie per monata subskribo.
La oficiala indikilo de la Atena Borsaro ATHEX ESG por ekologio estas desegnita por taksi ne la ekstenton de "verda" estas korporacio, sed nur kaj nur la pleneco de la informoj kiujn ĝi publikigas.
Tio ne estas eraro. La indikilo estas desegnita por taksi ne la ekstenton de "verda" estas korporacio, sed nur kaj nur la pleneco de la informoj kiujn ĝi publikigas. La sama Borsaro konfesas tion per frazo, kiu malfacile povas esti malinterpretita: la takso "ekzamenas la procenton de transparenteco […] kaj ne ilian efikecon laŭ tiuj indikiloj".
Ĉirka tiu indikilo estis konstruita tuta industrio por la kreado de verda bildo. Rafinerioj kiel HELLENiQ ENERGY (antaŭe ELPE) ĝin reklamas kiel "pozitiva impreso por la medio". HDE (Helena Distribuo Energeta) ĝin prezentas kiel pruvo "de la plej altaj efikecoj" en temoj de ESG. Kaj fluo de publikaj mono disvastiĝas al privataj konsiloficejoj: laŭ la registaroj de publikaj kontraktoj (Diavgeia kaj KEEDHEES), almenaŭ 850 000 euroj estis elspezojigitaj en la kvinjaro 2021-2026 de publikaj organizaĵoj por la produktado de raportoj kiuj alimentas la ATHEX ESG Data Portal, la datumbazo el kiu la indikilnoto de la indikilo rezultas, sen redukti unu tonon de CO2.
La Indikilo ATHEX ESG komencis esti kalkulata je la 2-a de aŭgusto 2021, kaj hodiaŭ ĝi enhavas 60 listigitajn kompaniojn. Laŭ ĝia regulo, la unika kriterio por la enigo kaj la notado de kompanio estas la ESG Transparency Score (ESG Transparenteco Nota), procento kiu mezuras la pleneco de la publikigo de informoj kiel ekzemple la emisioj de poluantoj aŭ la procento de matroj en direktaj pozicioj.
Specife, ĝi mezuras kiom el la indikiloj de la Publikiga Gvidilo de la Bursa (59 metrikoj, 113 specifaj elementoj) ĉiu kompanio registras en siaj raportoj. La eniga minimumo estas 30% kaj ne ekzistas iu ekskludo per medioaj aŭ sociaj kriterioj. Neniu kompanio povas esti ekskluzivigita pro tio kion ĝi faras, nur pro tio kiom (ne) ĝi publikigas.
La ESG Transparency Methodology (ESG Transparenteco Metodo), la oficiala teksto de la evaluado, klarigas ĝin eksplicite: la metodo "mezuras la procenton (%) de la transparenteco kiun la kompanioj montras laŭ la indikiloj de la Publikiga Gvidilo de Informoj ESG de la Atena Bursa, kaj ne ilian efikecon laŭ tiuj indikiloj en la tempo aŭ/kaŭ en komparo kun aliaj kompanioj". Alie dirite, kompanio povas pliigi siajn emisiojn kaj samtempe plibonigi sian noton en la indikilo, se ĝi registras ilin pli komplete.
Tiu rezervo, tamen, ekzistas nur en la teknika dokumento. En la oficiala paĝo de Euronext Athens, kiu nun funkcias kiel la Atena Bursa, la indikilo estas priskribita sen iu ekvivalenta asterisko. La paĝo simple reklamas ke "per tiu indikilo, Euronext Athens agnoskas kaj promulas la komitaton de la kompanioj al la principoj de ESG".
En preskaŭ kvin jaroj kaj naŭ revizioj, 10 kompanioj estis forigataj simple pro "malalta noto", tio estas pro tio ke siaj raportoj estis malsufiĉaj (oficialaj anoncoj de la revizioj: komenco 07/2021, 11/2021, 05/2022, 11/2022, 11/2023, 11/2024, 05/2025, 11/2025, 05/2026).
La diferenco inter la ESG-notado kaj la reala ekologia impreso aperas en la datenoj de la eŭropa emerco de ŝanĝaĵo de poluado (EU-ETS) kaj en la raportoj de la memaj korporacioj kun la plej grandaj emisioj de karbona dioksido en Grekio, kiel rezultas el la jena tablo.
Laŭ Green Tank, greka think tank (pens-malbarrilo) koncentrita pri medioambientaj temoj, la plej poluaj agoj en Grekio estas precize la branĉoj de la kvar korporacioj en la tablo, tio estas, la elektroproduktado de fossila gaso, la rafinado kaj la cemento. Tiuj nombroj rilatas nur al iliaj instalacioj. Kiam oni aldonas la bruladon de la produktoj, kiujn ĉiu korporacio vendas, la impreso de la du rafinadoj kreskas al pli ol 50 milionoj da tonoj ĉiu.
Ni turniĝis al Euronext Athens por klarigi, pro kio la indikilo ekzamenas la procenton de transparenteco kaj ne la ESG-prestadojn. Kiel ili diris al ni, "La elekto de tiu formo de indikilo estis centrigita ĉirkaŭ la transparenteco. La celo estis substreki la gravon de la publikigo de ne-financaj informoj de la listigitaj korporacioj kaj movi ilin en tiu direkto".
La sama daŭrigis: "Globale, ne ekzistas iu 'regulo' pri kiuj ESG-carakterizoj devus esti ekzamenitaj de indikilo - tio kutime dependas de la maturo de la bazo kaj la bezonoj de la investantoj. Kiam la ATHEX ESG Index estis kreita, ne ekzistis maturo en la datumoj de la grekaj korporacioj por ekzameni la prestadon".
Rilate al la inkludo en la ATHEX ESG Index de la korporacioj kun la plej grandaj emisioj de karbona dioksido en Grekio, Euronext Athens komentis ke "la investantoj, analizante tiujn datumojn, povas juĝi kiuj korporacioj emas multe kaj kiuj malpli (en absolutaj terminoj aŭ intensivo) kaj laŭ la investa politiko ili povas meti la respektivajn ekskluzivojn. La emisioj de CO2 estas subjektivaj por ĉiu investanto kaj havas malsamajn nivelojn de inkluzo/ekskluzo laŭ la branĉo, la grandeco kaj aliaj karakterizoj de la korporacio". Legu la tutan respondon de la korporacio ĉi tie.
Eble la plej interesanta estas kiel la samaj korporacioj estas evaluataj de la agencioj, sur kiujn internaciaj investantoj baziĝas por mezuri realan ESG-prestadon kaj riskon, kiel Sustainalytics kaj MSCI. Rilata al la ATHEX ESG Index, la bildo estas klare inversa: La korporacioj, kiuj ricevas 97-99% de la bursa indikilo, ricevas mezajn ĝis malbonajn notojn de la internaciaj agencioj, kiuj mezuras la realajn medioambientajn prestadojn.
Kaj la sama mercado jam decidis. La norvega ŝtata fondaĵo (Norges Bank Investment Management), la plej granda ŝtata investfondaĵo en la mondo, kiu prenas siajn decidojn donante specialan pezon al la ESG-indikoj, jam en 2016 ekskluzivis la DEΗ surbaze de la kriterio pri la ĉerbo, kaj daŭrigis la ekskluzivon ĝis Oktobro 2024, kiam DEΗ jam reduktis la uzon de lignito sub la limo, kiun la fondaĵo difinis.
La norvega pensajfondaĵo KLP daŭrigis sian propran ekskluzivon ĝis 2026. La norvega investfirmao Storebrand daŭre inkludas DEΗ en sia listo de ekskluzivoj. kvin aktaj membroj de la indekso (DEΗ, HELLENiQ ENERGY, Motor Oil, Metlen, GEK Terna) aperas en la referenclistoj de la Global Coal Exit de la germana urgewald, la NGO, kiu esploras korporaciojn, kiuj kontribuas al la klimatoŝanĝo, kaj kiun centoj da eŭropaj instituciaj investintoj konsultas por eviti la fosilajn kombinegojn.
Se la reporto finiĝus ĉi tie, ni parolus nur pri malbone desegnita indekso. Tamen, la maniero, kiel la korporacioj tradukas "transparecon" en "rendemon" kreis situacion de greenwashing - verdsablonado, kiel ni dirus en la greka.
La eŭropaj supervizaj agencioj (ESMA, EBA, EIOPA) difinas greenwashing kiel susteneblecon, kiu "ne klare kaj precize reflektas la realan susteneblecan profilon" kaj povas konfuzi.
En Marto 2026, DEΗ informis nin en preskomuniko, ke la ESG-indekso "enkompreñas la 60 proponitajn korporaciojn kun la plej altaj ESG-rendemoj en la kampoj de medio, socio kaj regado" kaj ke "la pezo de ĉiu korporacio en la indekso estas rekte rilatita al ĝia rendemo en la ESG-kampoj, substrekoj la korporaciojn kun la plej forta sustenebleca praktiko". Tio estas la precize kontraŭa formulado de la metodo de la sama Bursa.
Korporacio povas pliigi siajn emisiojn kaj samtempe plibonigi sian noton en la indekso, se ĝi registras ilin pli komplete.
HELLENiQ ENERGY, en sia propra preskomunikilo en decembro 2025, karakterizas la noton "efiko" kiu "konfirmas la stablan kaj longtempa komitaton al la dura disvolviĝo" kaj la "liderrolon en la transiro al respondeca kaj dura entreprenado, kun pozitiva impreso por la ekonomio, la socio kaj la medio". En aliaj vortoj, rafinerio kun impreso de 51 milionoj tonoj CO2 de la bruleigoj kiujn ĝi vendas prezentas la plenecan procenton de siaj raportoj kiel "pozitiva impreso por la medio".
Al la demando kial la preskomunikilo uzis tiujn frazojn, HELLENiQ ENERGY respondis: "La mencio pri la indikilo ATHEX ESG en la preskomunikilo de la 17-a decembro 2025 celis substreki la akcepton de la sistematikaj efortoj de HELLENiQ ENERGY por alta-kvalitaj publikigoj kaj por la adopto de fortaj entreprenaj regado-praktikoj". Legu la tutan respondon de la kompanio ĉi tie.
Krome ol la preskomunikiloj, ekzistas ankaŭ dua greenwashing-motivo, la "rezultatpanelo", kie kompanioj registras la transparentec-noton de ATHEX ESG kiel noton de kredita agentejo. Motor Oil, en sia jara ekonomia raporto por 2025, citas tabulon "Kredita Agentejo ESG / Efiko", kie ATHEX ESG Data Portal (97%) estas prezentata flanke de Sustainalytics (33.5 – "High risk").
Ni sendis demandojn al DEH kaj Motor Oil pri la prezentado de la indikilo en iliaj teksto, sed ni ne ricevis respondon.
En decembro 2021, Piraeus Asset Management lanĉis novan kolektan fondon kiu investis "ĉefe en akcioj inkluzivitaj en la indikilo ATHEX ESG", reklamante ĝin kiel "la unua ESG kolekta fonduso kun grekaj akcioj". En aprilo 2025, la sukcesora fonduso forigis "ESG" el sia nomo, dum la susteneco-deklaro de Piraeus (januaro 2026) skribis ke la indikilo ATHEX ESG "ne kontentigas la reglementajn postulojn por referencindikiloj" de la EU. Ni kontaktis Piraeus Asset Management por komentari la nomŝanĝon, sed ni ne ricevis respondon.
La kialo, pro kiu la fonduso de Piraeus ŝanĝis nomon, estas la sama kialo, pro kiu la indikilo ne povus ekzisti en alia eŭropa lando kun tiu nomo. Laŭ la direkta linioj de ESMA, kolekta fonduso kun "ESG" en sia nomo devas ekskluzivigi kompaniojn kun veno super 1% de karbo aŭ 10% de petro. DEH, HELLENiQ ENERGY kaj Motor Oil superas tiujn limojn. "ESG" en la nomo de financa indikilo, tamen, ne regulegulas de iu el la tri rilataj eŭropaj regimoj, ĉar la EU protektas nur la terminojn "EU Climate Transition/Paris-Aligned Benchmark" (referencindikilo de la EU por klimatransicio) en la nomoj de indikiloj. Tial la indikilo ne estas malĝusta, sed moviĝas en la reglementa malpleno.
Kaj la sama Euronext, la plej granda paneŭropa grupo de bursaroj al kiu nuntempe apartenas la Atena Bursaro, ekskludas la fossila brukmaterialo el la ESG-indeksoj en la aliaj bursaroj.
En la CAC 40 ESG-indekso de Parizo, Motor Oil, HELLENiQ ENERGY kaj ΔΕΗ estus ekskluzitaj de la memaj fossila-brukmateriala filtroj de la ESMA (petro super 10% de la veno por HELLENiQ ENERGY kaj Motor Oil, kohakopado super 1% kaj elektra produktado de fossila brukmaterialo super 50% por ΔΕΗ).
En la AEX ESG-indekso de Amsterodamo kaj la BEL ESG de Bruselo, Euronext ĝisigas la enprezarojn laŭ la ESG-risknivelo, kiel ĝi estas kalkulita de Sustainalytics. Nur en la greka indekso la nivelo de transparenteco estas uzata anstataŭ la memaj rezultoj.
dum nia esplorado, ni kontaktis Euronext, la matrokompanion de Euronext Athens, por klarigi, kial la ESG-indeksoj en la aliaj bursaroj malsamas de tiu de Ateno. Ĝis la publikigo de la reportaĝo, ni ne ricevis respondon.
Restas unu lasta elemento. La bursaro desegnas la metodologion, funkciigas la klasifikan platformon, elektas la membrojn de la indekso, sed ĝi estas ankaŭ mem membro (kiel listigita enprezaro). Efektive, en sia propra raporto pri sustenebleco, ATHEX mencionas la "ATHEX ESG Transparenteco-Skoro" en tablo de ESG-evaluaĵoj alflanke de la Sustainalytics-indekso. La administrajestro de la indekso klasifikas sin mem per sia propra transparenteco-mezurilo kaj, same kiel aliaj membroj de la indekso, prezentiĝas kiel ESG-rezultoj-evaluaĵo.
La respondon de Euronext Athens, kiam ni demandis, kial ĝi mencionas la ATHEX ESG-apud indeksoj, kiuj mezuras rezultojn, estis klara pri la praktikoj de la industrio: "Estas la kutima praktiko, ke enprezaroj en siaj raportoj simple [publikigas] la nomon de la evaluatoro aŭ indekso kaj ilia skoro/rating sen fari analizon de la malsamaj aŭ komunaj punktoj".
UPDATE (29.10.2026): La 18-an de septembro 2026, Euronext Athens anoncisdis la ceson de la kalkulado de la indikilo ATHEX ESG de la 30-a de oktobro. Laŭ la anonco de la kompanio, la decido estis prenita "post rekonside-ro de la referenca kadro de la indikiloj kaj prenante en konsideron la evoluon de la ESG-indikiloj kaj la rilatajn internacian praktikojn". La anonco pri la paŭzo de ATHEX ESG venis 54 tagojn post niaj demandoj al la kompanio kaj dum la tempo kiam la indikilo estis neĉese reaktualigata dum kvin jaroj. En sia respondo al Reporters United, la kompanio ne mencionis ion ajn pri eble rekonside-ro aŭ cesigo de la indikilo. Post la publikigo de nia artikolo, ni denove kontaktis Euronext Athens por klarigi, kiuj estas la "evoluoj" kiuj kondukis al la mencita decido. La kompanio ne respondis al nia peto.
La artikolo "Verda papiro: Kiel la ESG-indikilo de la Atena Bursa iĝas ilo por greenwashing" unue aperis en R•U.